万博manbext网页版登录24-26年(26年于今)-万博manbext网页版登录(中国)官方网站入口
写在前边:哪些历史规章曾经浮松,哪些历史规章行将被浮松?
在客岁底的年度策略《挣脱樊笼:浮松历史警戒的镣铐——2026年年度策略瞻望》中,咱们作念出了26年度中枢预判:(过自后看,尽头准确预测了上半年的情况)
“历史警戒规章老是用来被浮松的”。
其时,咱们试图与投资者究诘的中枢话题是:当中国二十年维度地产周期的谢幕与二十年一遇的通用手艺创新友汇的时候,当经济的驱能源量、A股的利润和市值结构已发生根人性变化的时候,好多A股历史上二十年的警戒规章,是否还能够交流当下的投资?咱们是否应该跳脱照应,站在更高、更长久的视角?
半年时辰以前了,咱们如实延续见证了好多A股历史上被投资者津津乐说念的“警戒规章”,顺次被浮松。
不外,咱们在26年上半年的路演交流中,依然有好多投资者戏谑说念:“每次齐有东说念主谈此次不不异,临了只会发现,到头来齐不异 ”。
跟着上半年公共股市行情的进一步极致化,这种争议和分歧永远陪同。因此,在26年中期策略瞻望中,咱们但愿抱着辩证的立场,进一步围绕这个话题张开究诘——
(1)26年上半年,有哪些警戒规章曾经失效?
(2)畴昔,还有哪些警戒规章可能会进一步被浮松?
(3)一些警戒的转头,主要依靠以前二十年中国经济与股市结构的布景,跟着期间变了、这些规章可能很容易被突破。
(4)还有一些警戒规章,更多依靠“第一性旨趣”;投诚事物初始的最本色旨趣,那么这些规章当下仍然值得参考,也能在畴昔匡助咱们剥离一些杂音。
(5)瞻望26年下半年,酿成这些规章被浮松的身分,是否会发生变化?步地是扩大照旧不断?
(6)基于上述判断,咱们当下该如何追踪产业趋势、如何念念考成立?
1. 26年上半年,有哪些“历史警戒规章”曾经失效?
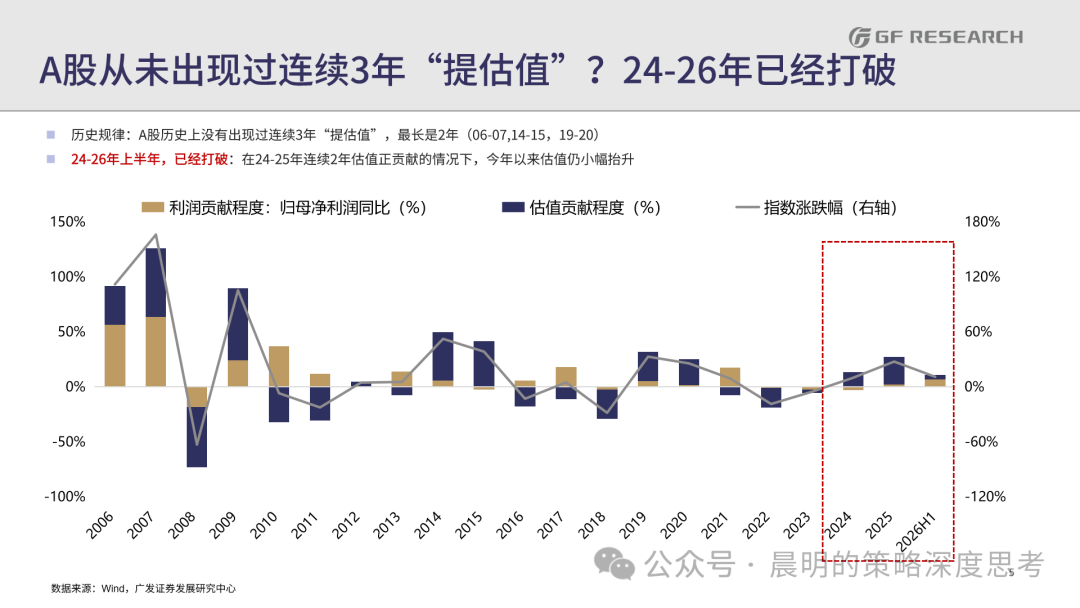
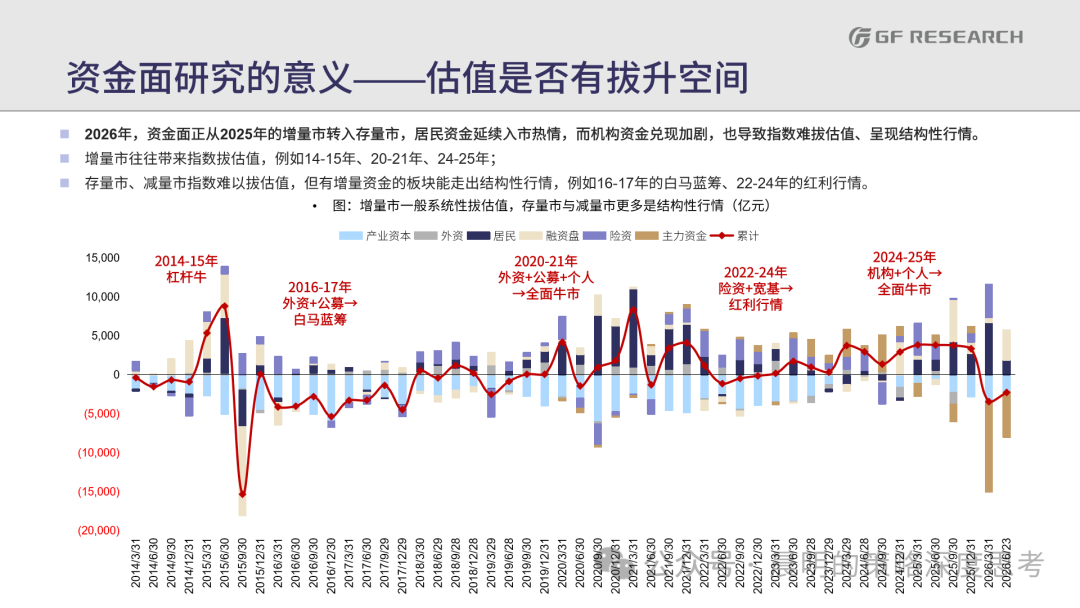
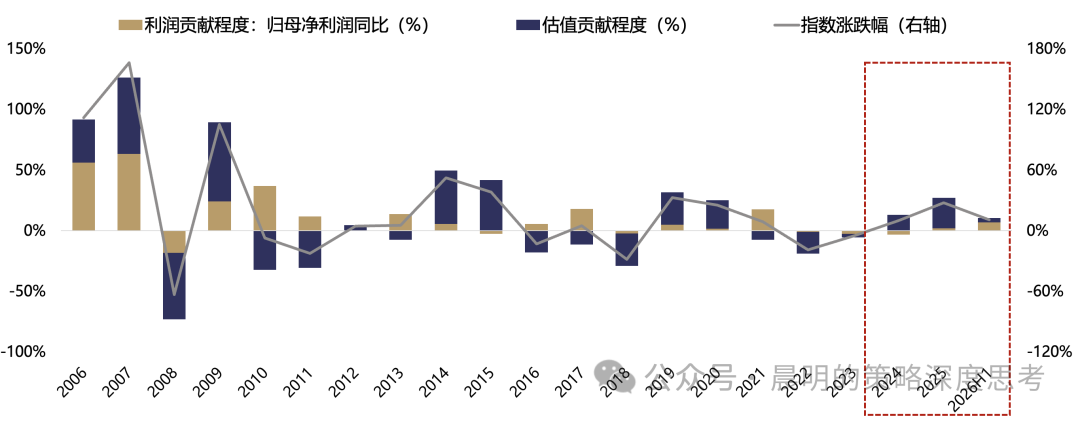
(1)A股历史上从来莫得出现过“连气儿3年提估值”,历史上连气儿2年估值抬升分别出当今06-07年、14-15年、19-20年;然而,24-26年(26年于今),A股曾经连气儿三年提估值。
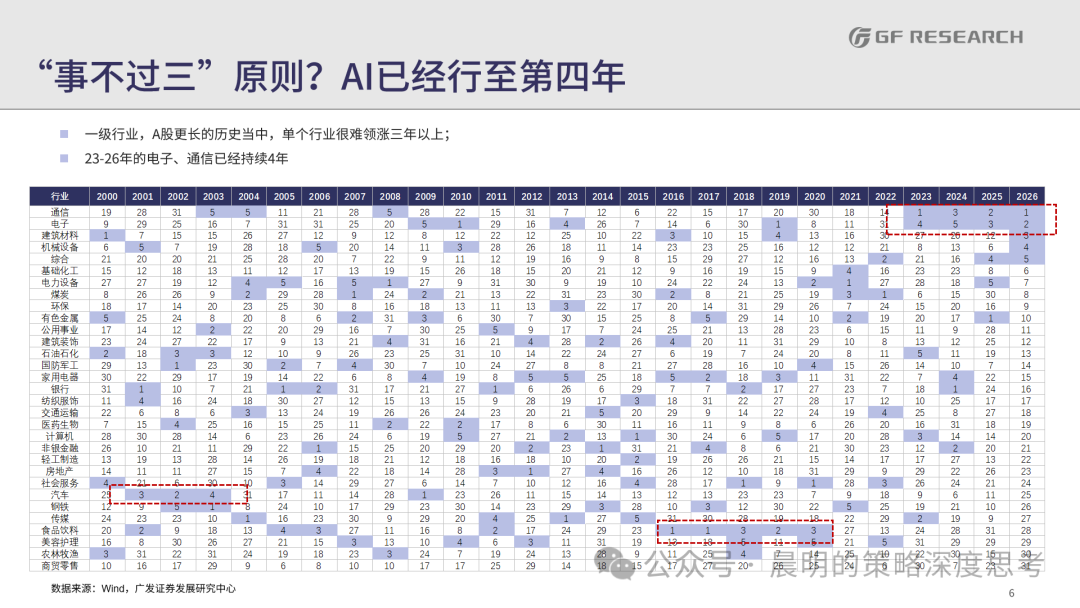
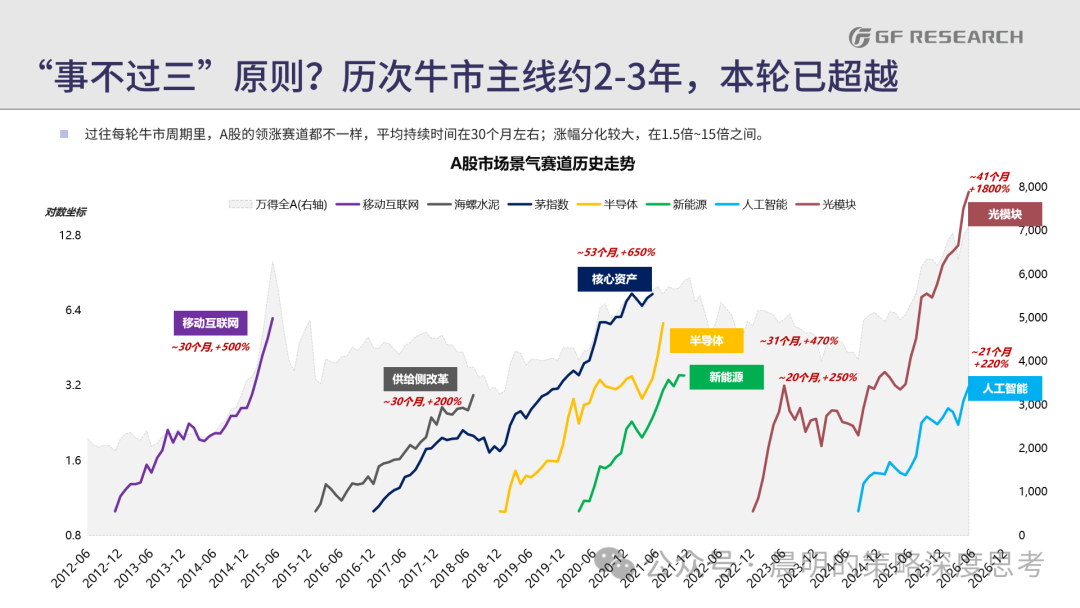
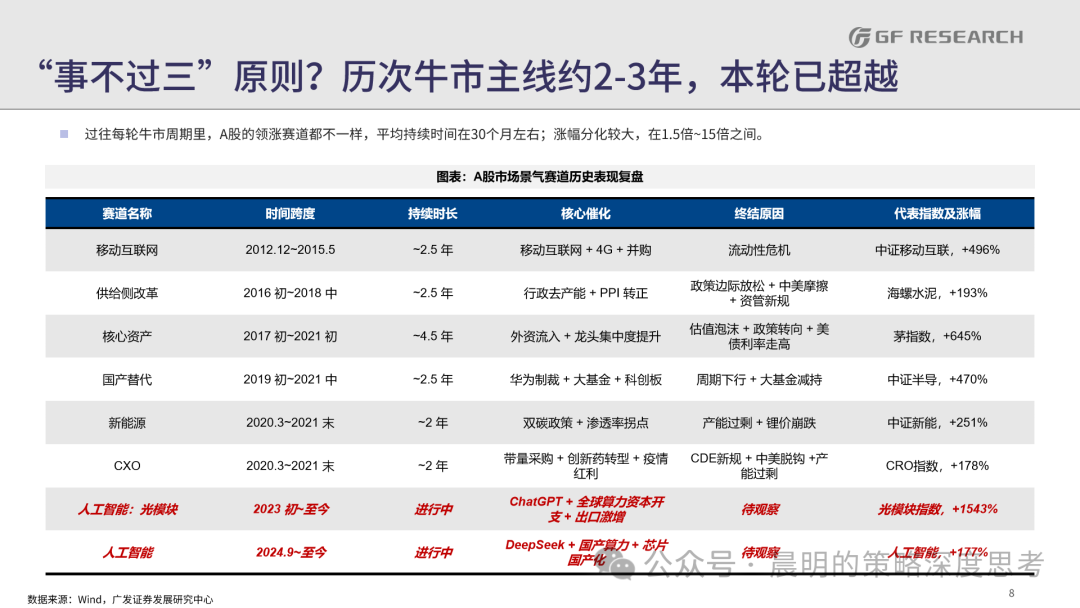
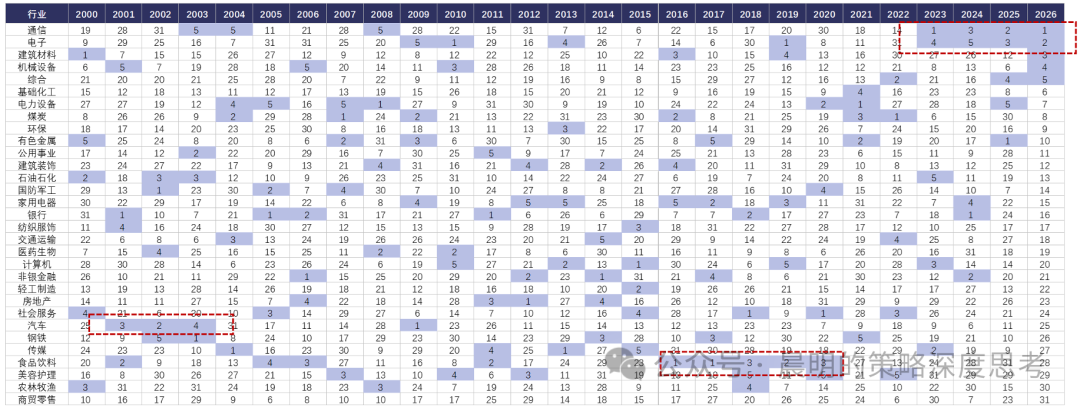
(2)行业施展“事不外三”规章,A股历史上很少有行业能够连气儿领涨3年、历次A股牛市干线最长捏续性也基本上在2-2.5年;然而,本轮电子、通讯曾经连气儿走牛至第四年。
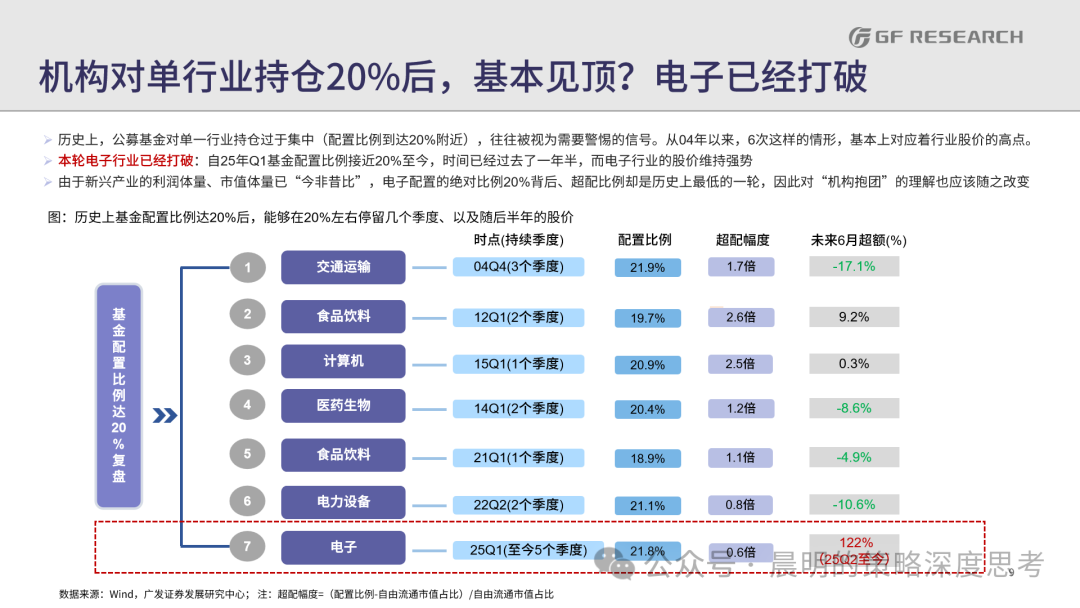
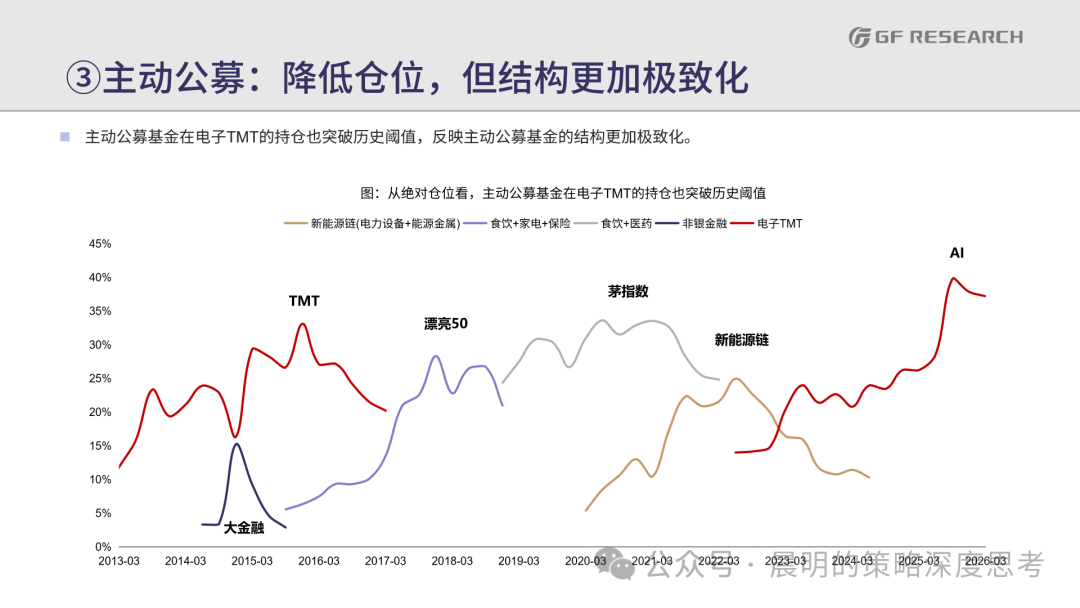
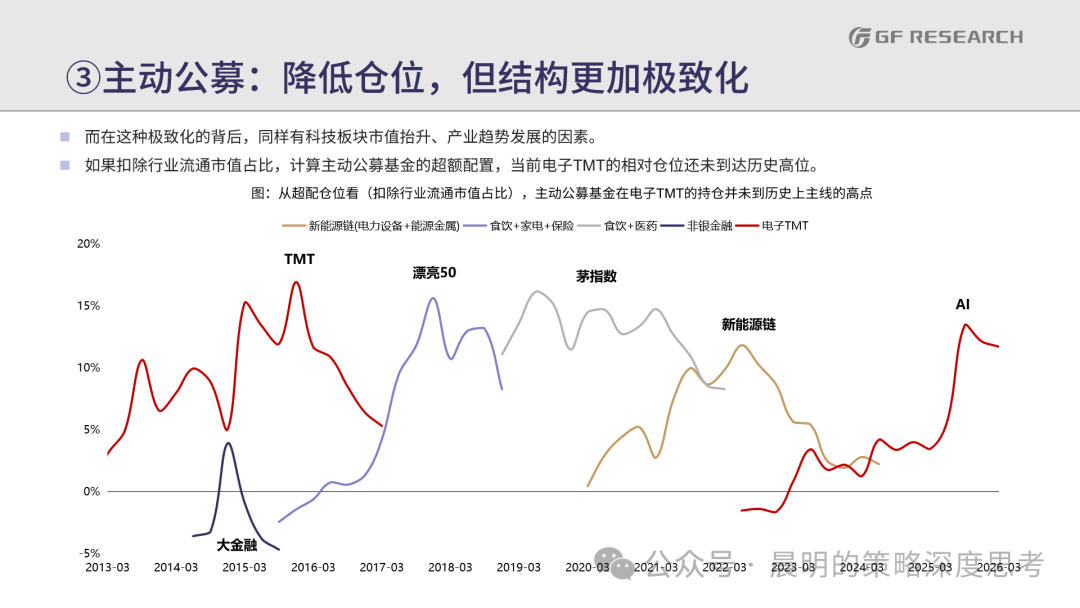
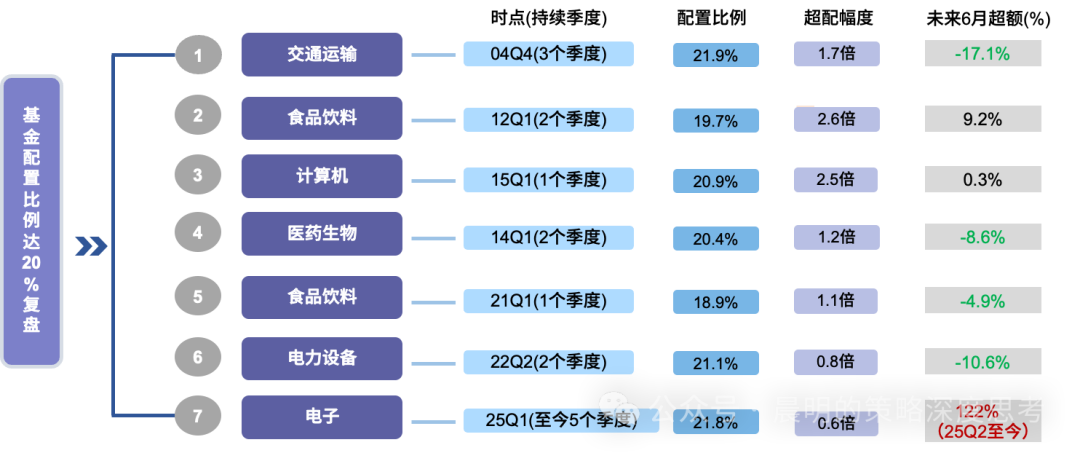
(3)机构对单行业捏仓20%后,基本见顶?历史上,公募基金对单一改行捏仓过于齐集(成立比例到达20%隔邻),往往被视为需要警惕的信号;然而,本轮电子自25年Q1捏仓比例达20%,于今已5个季度,股价捏续走牛。
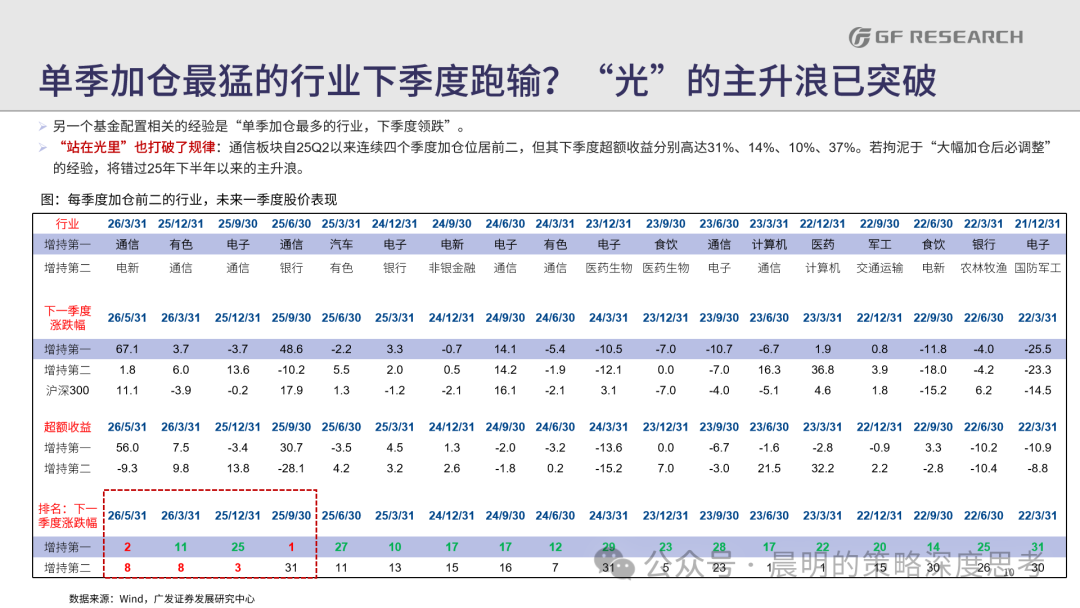
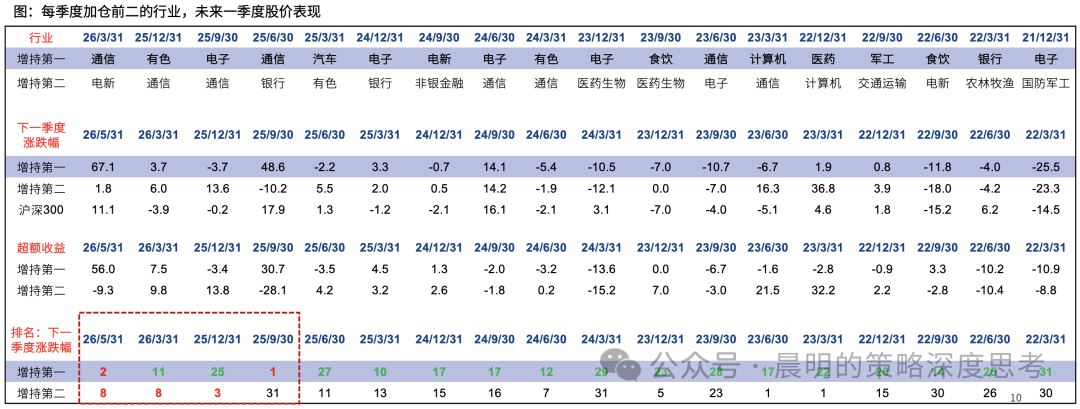
(4)单季基金加仓最猛的行业、下季度跑输?通讯自25Q2以来连气儿四个季度加仓位居前二,但随后四个季度捏续跑赢。若寂寥于“大幅加仓后必调度”的警戒,将错过25年下半年以来的主升浪。
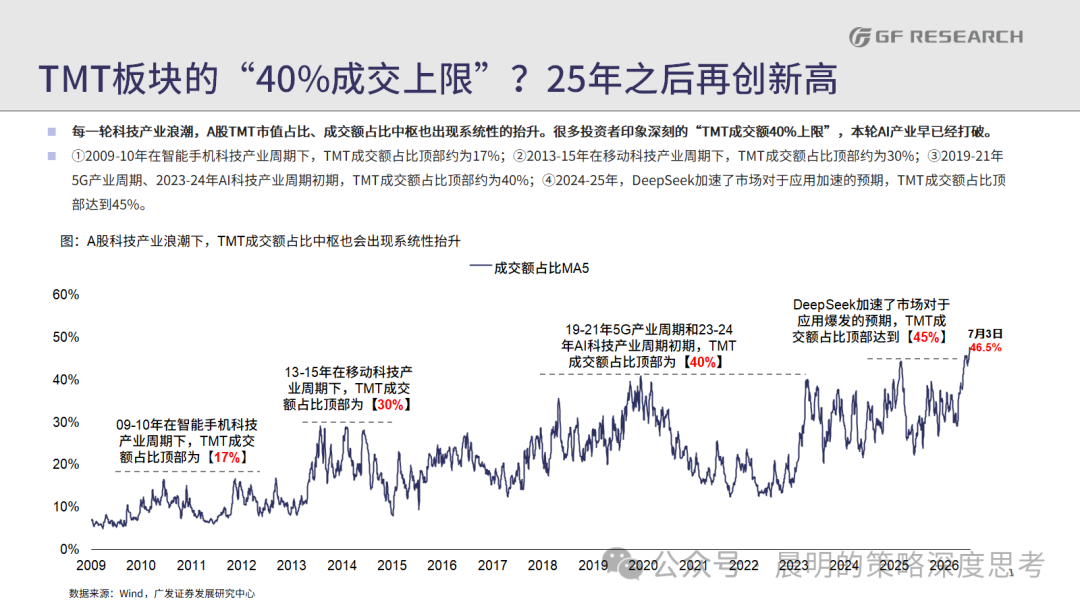
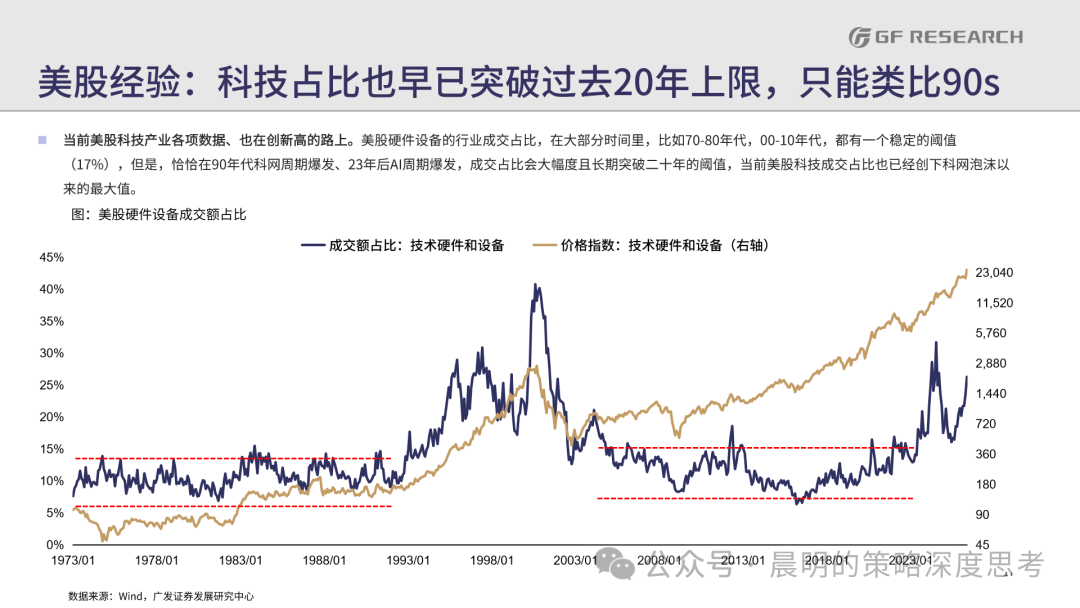
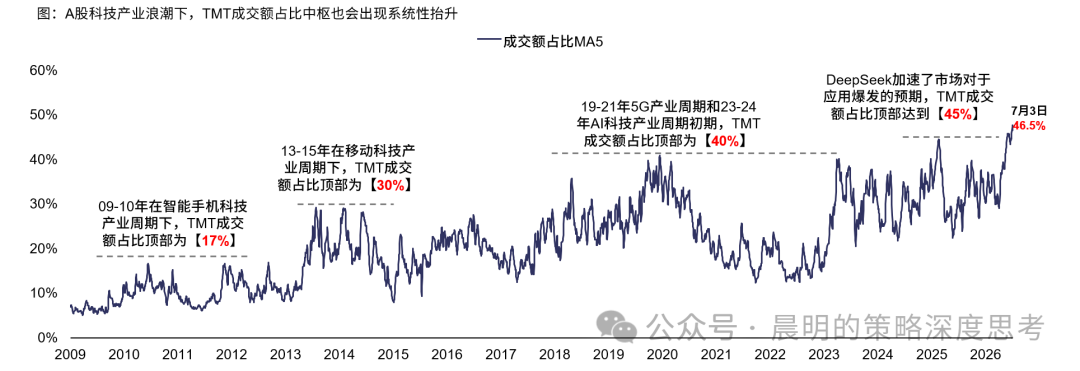
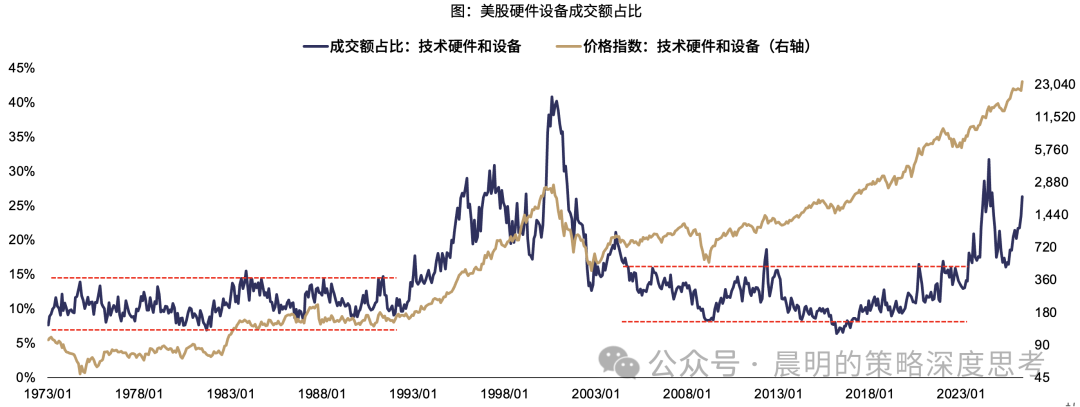
(5)TMT板块的“成交占比上限是40%”?19-23年,这个规章一度尽头准确、且被用于板块择时;但24年deepseek问世以来,上限曾经突破40%、达到45%,畴昔有可能进一步上移。
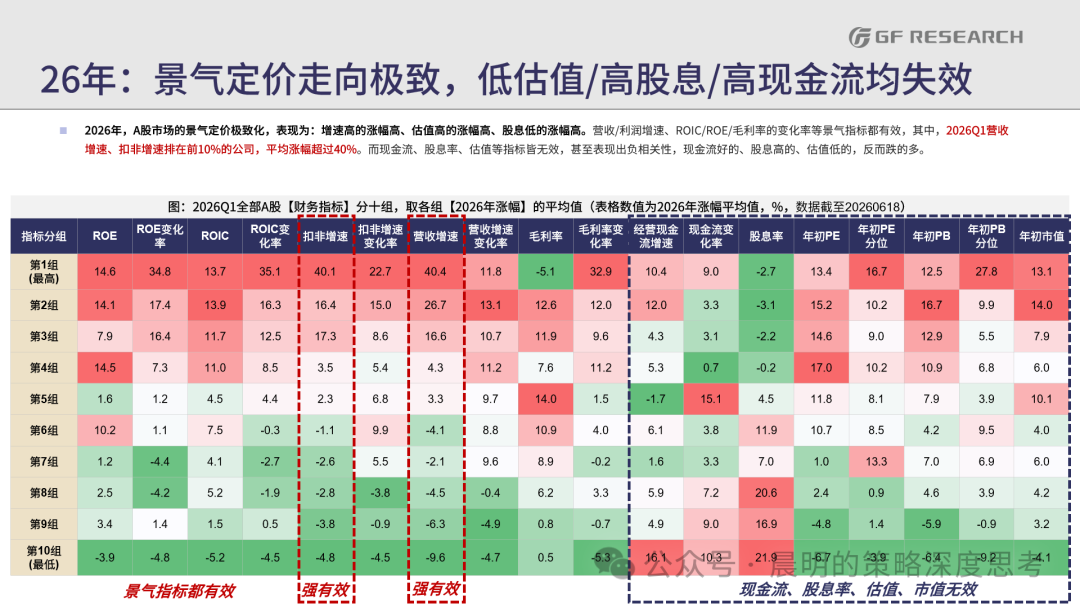
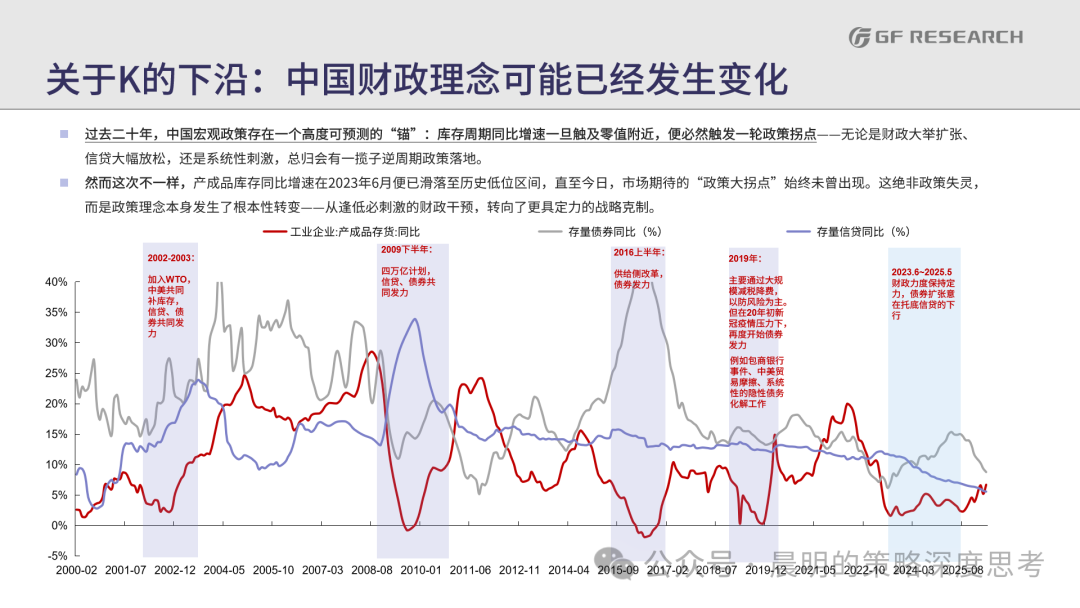
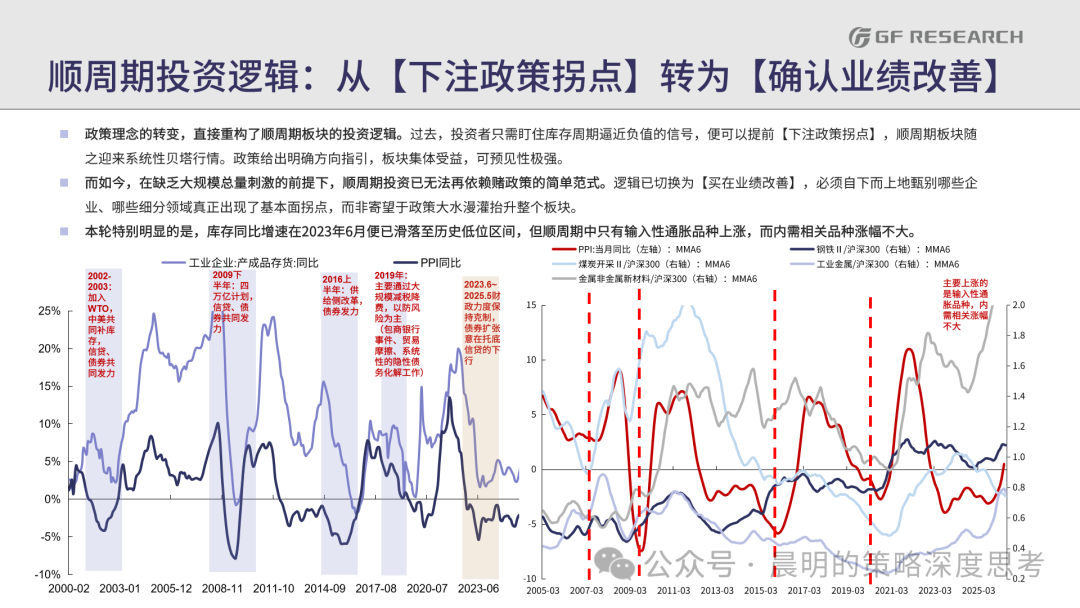
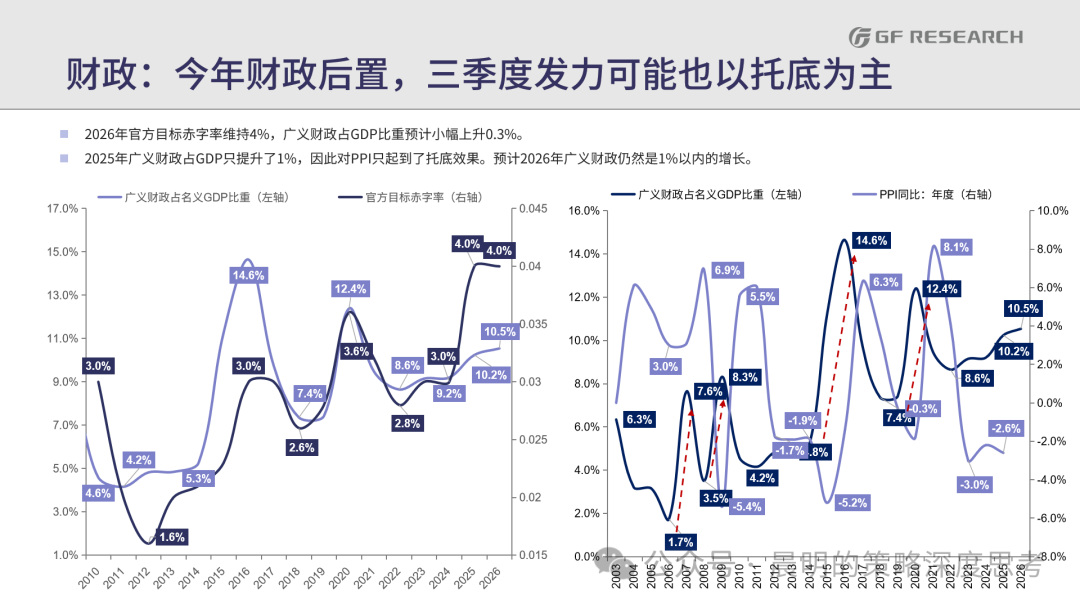
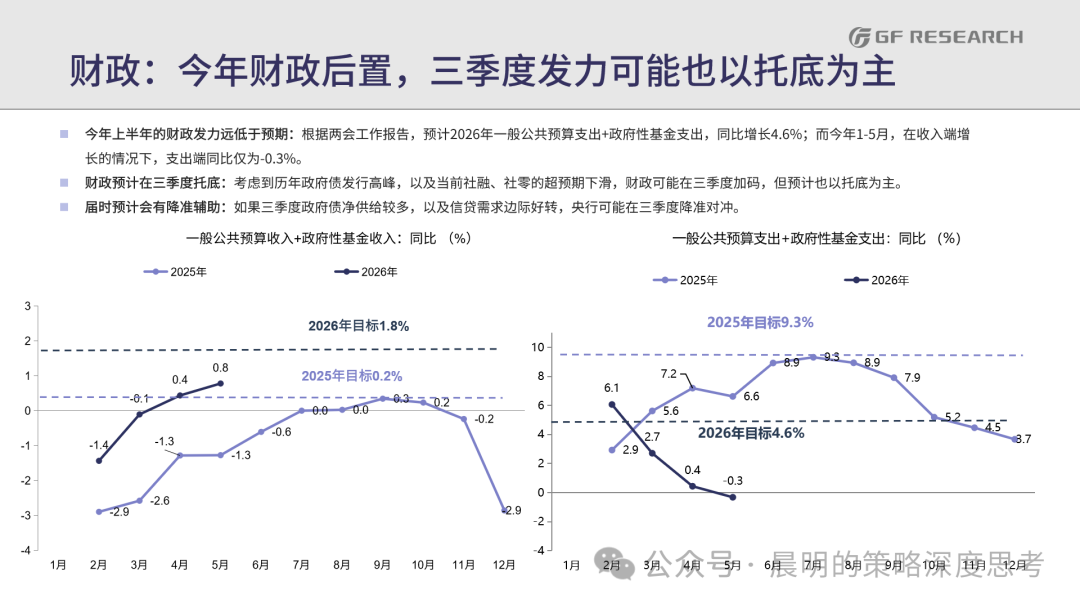
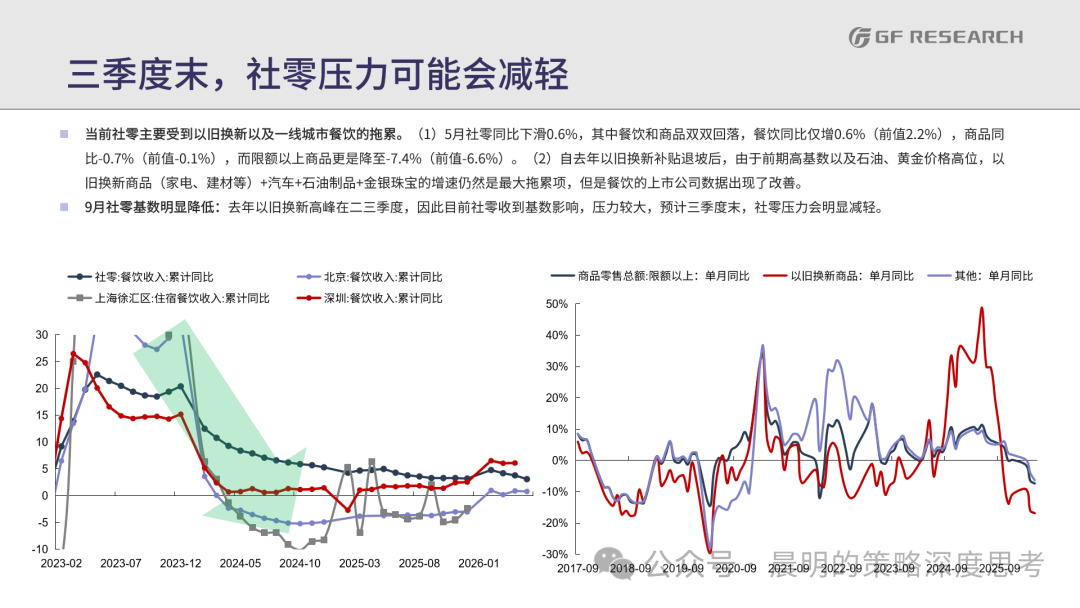
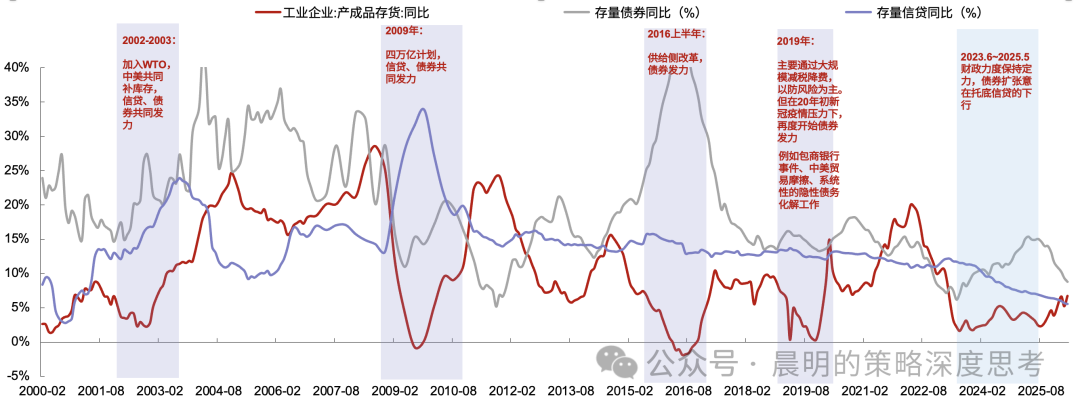
(6)除了科技板块,A股顺周期的投资逻辑,曾经经改变:在库存周期接近底部的时候,历史上中国往往会出台财政刺激计谋,因此顺周期板块不错【博弈计谋拐点】;然而本轮库存周期自23年年中触底于今,一直未见到大幅宽财政,顺周期板块的投资规章失效,畴昔可能需要【往复功绩拐点】。
2. 畴昔,还有哪些“历史警戒规章”可能被浮松?
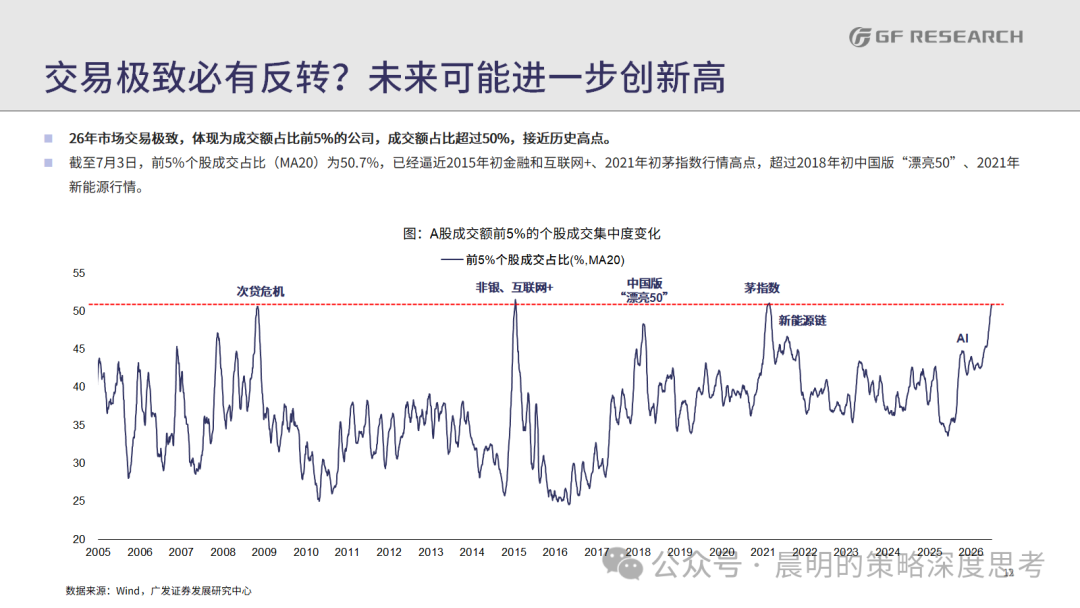
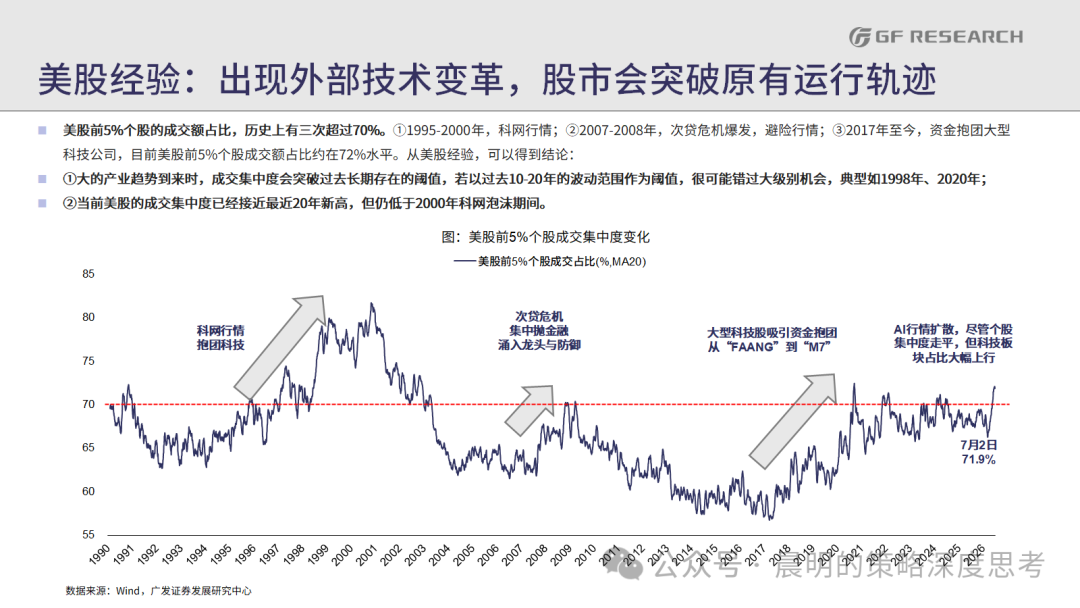
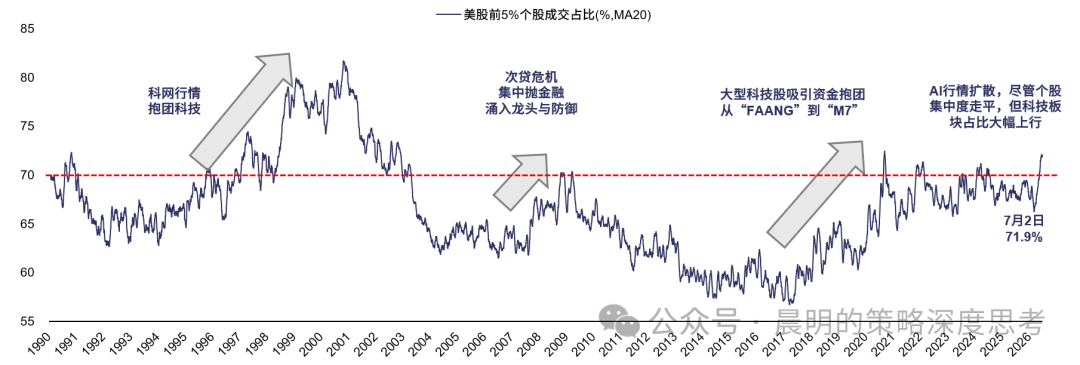
(1)市集前5%个股成杂乱合度,本轮可能突破历史上限:参考好意思股警戒,在外部出现要紧变革的时刻,成杂乱合度的上限会突破原有轨迹。
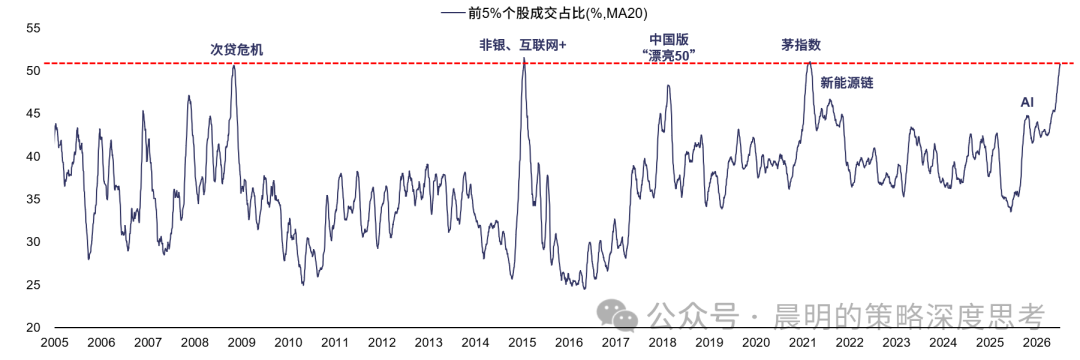
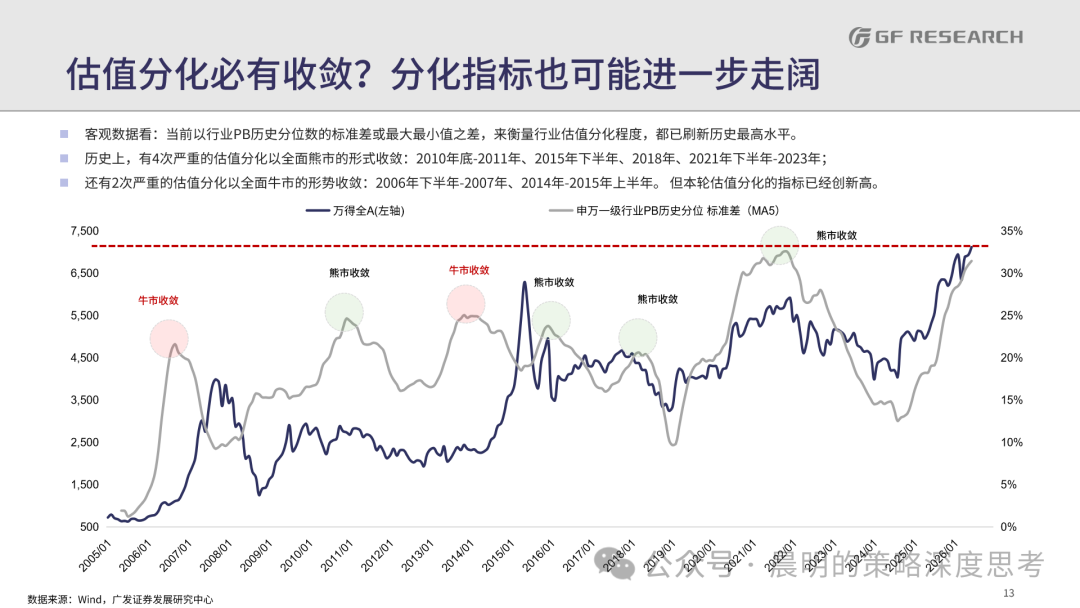
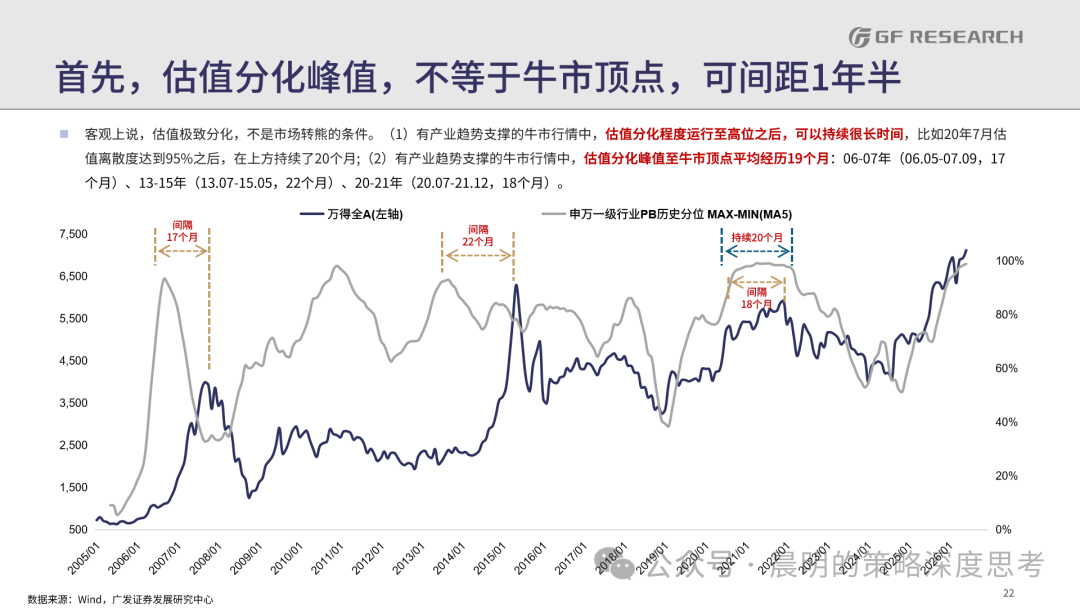
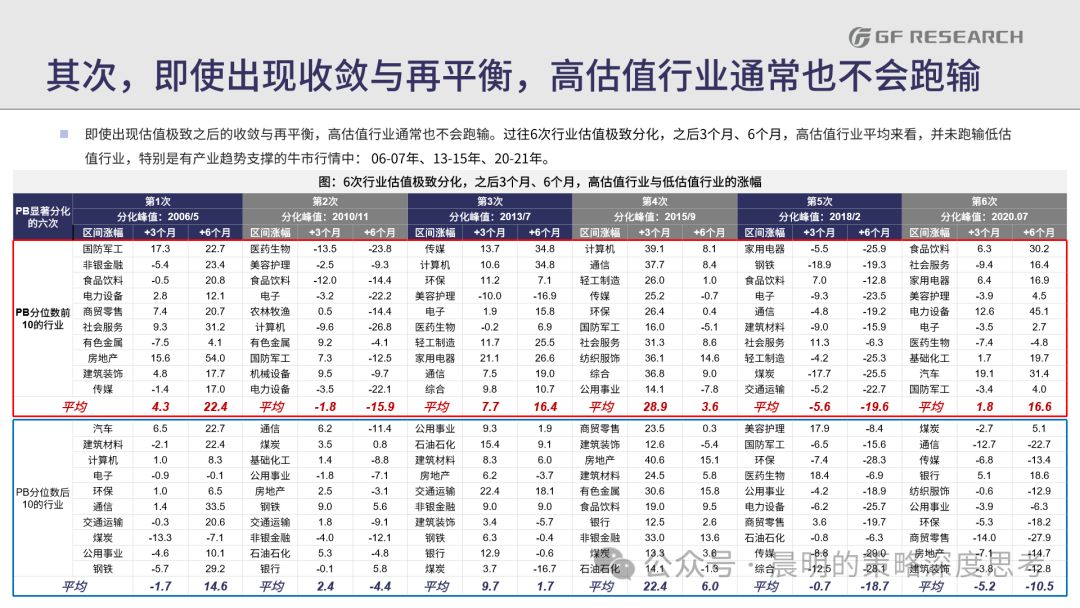
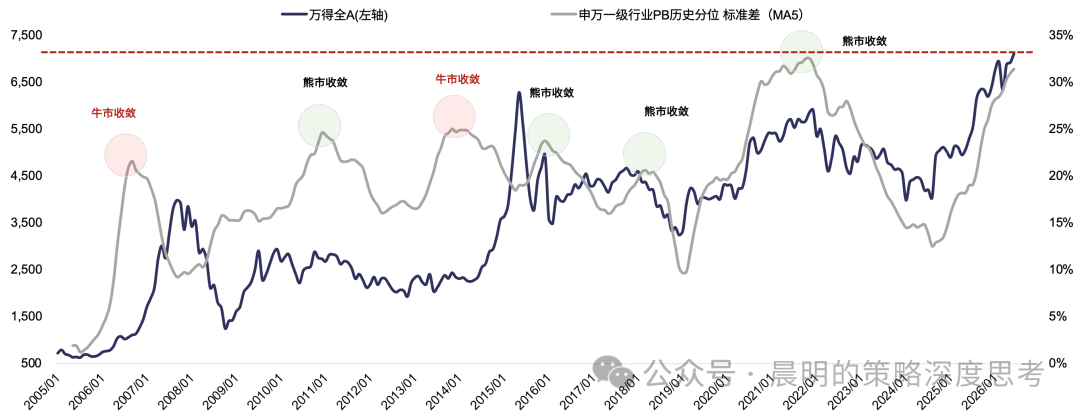
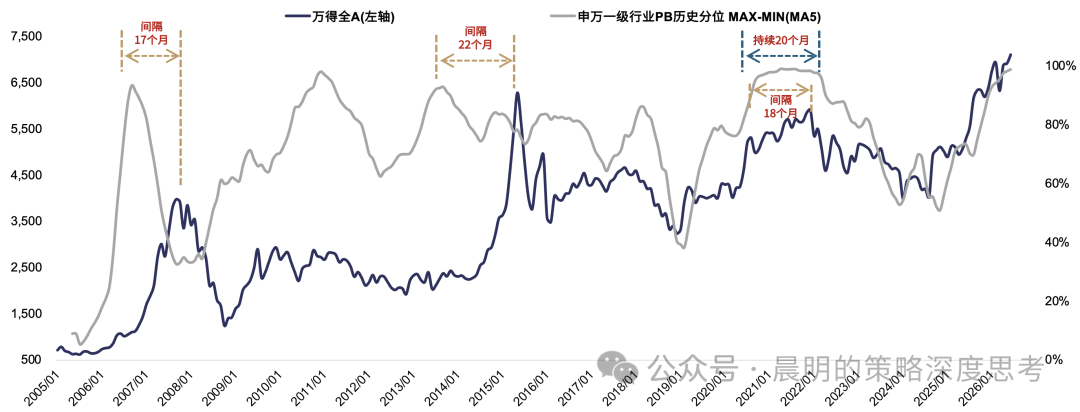
(2)A股估值分化进度,本轮高度和捏续性齐可能突破历史:估值分化认识的峰值也不合应牛市的高点,其次,6次过往案例标明,即使出现不断与再均衡,高估值行业浅近也不会跑输。
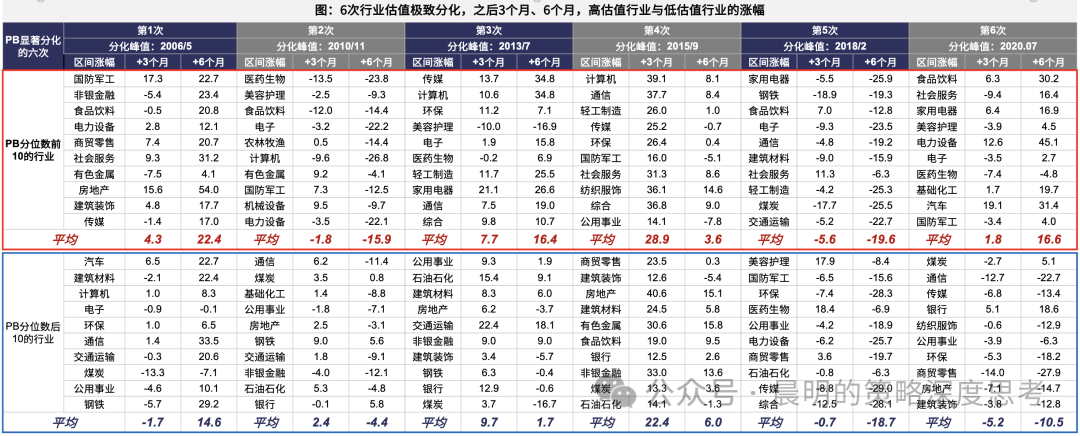
3. 要是探索这些被市集耳濡目染的警戒规章、背后形成的机理,咱们聚合,关于过往A股转头出来的各式“历史警戒”,咱们应该折柳来鉴别,爽气分为两类——
第一,要是警戒建造的前提是基于【时辰维度】、对【名义焕发】的转头,举例转头了以前多少年、以致二十年股市中常常出现的“某种焕发”,那么咱们现时在使用这一规章的时候,第一个方法应该是证据“当下”和“历史”的布景是否发生了改变。(举例前文摆设的“事不外三”、20%成立上限、40%成交上限,等等)。
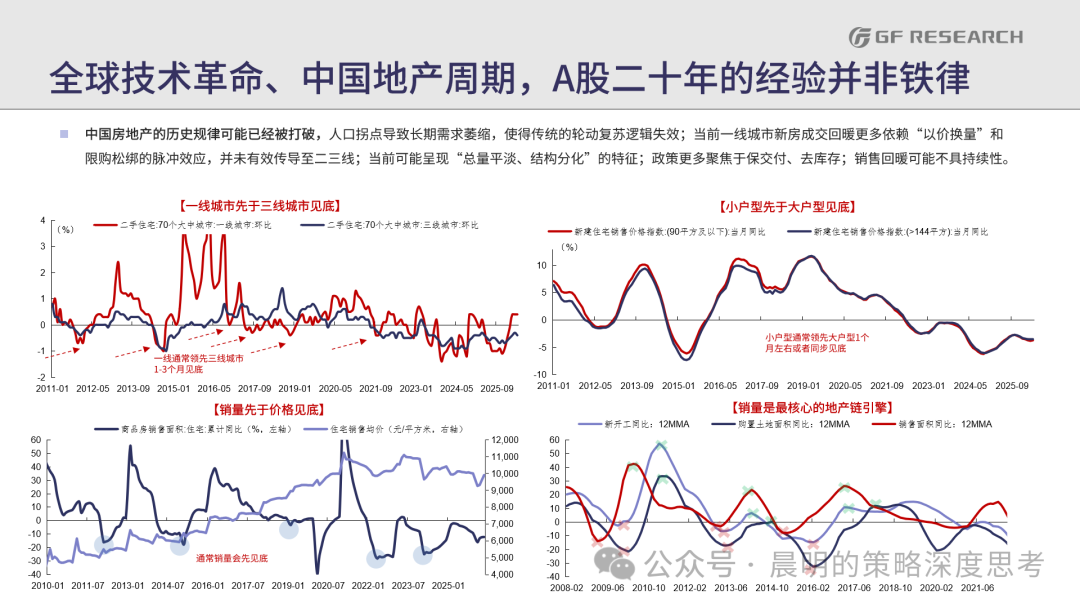
正如前文所述,一方面,中国认真告别了以前二十年依靠房地产偏激日常产业链的发展模式,东说念主口红利迈过峰值,传统经济领域的供需判断也脱离了以前二十年的熟识框架;
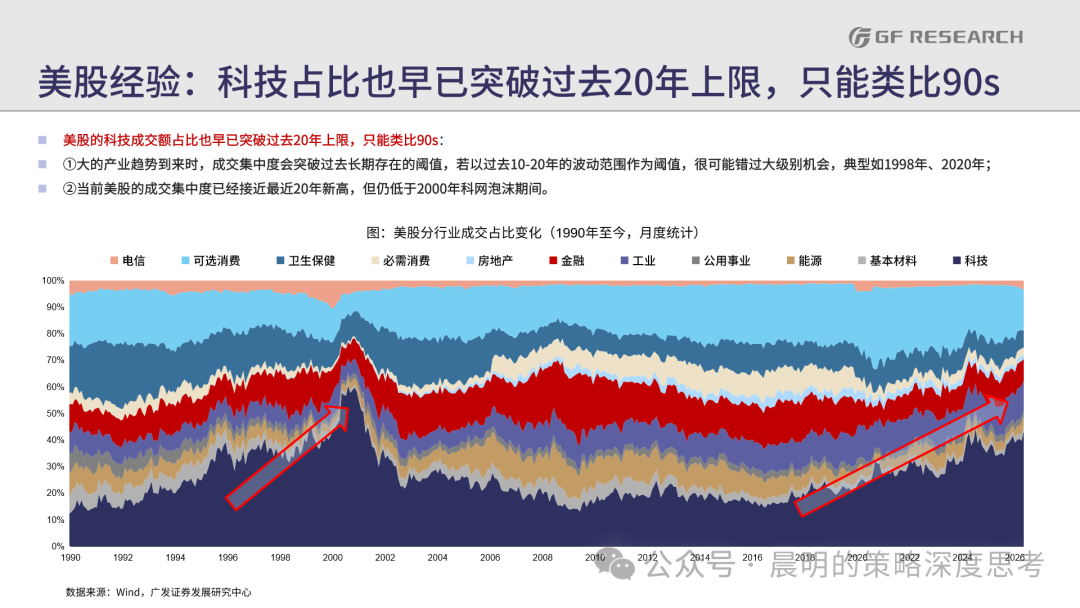
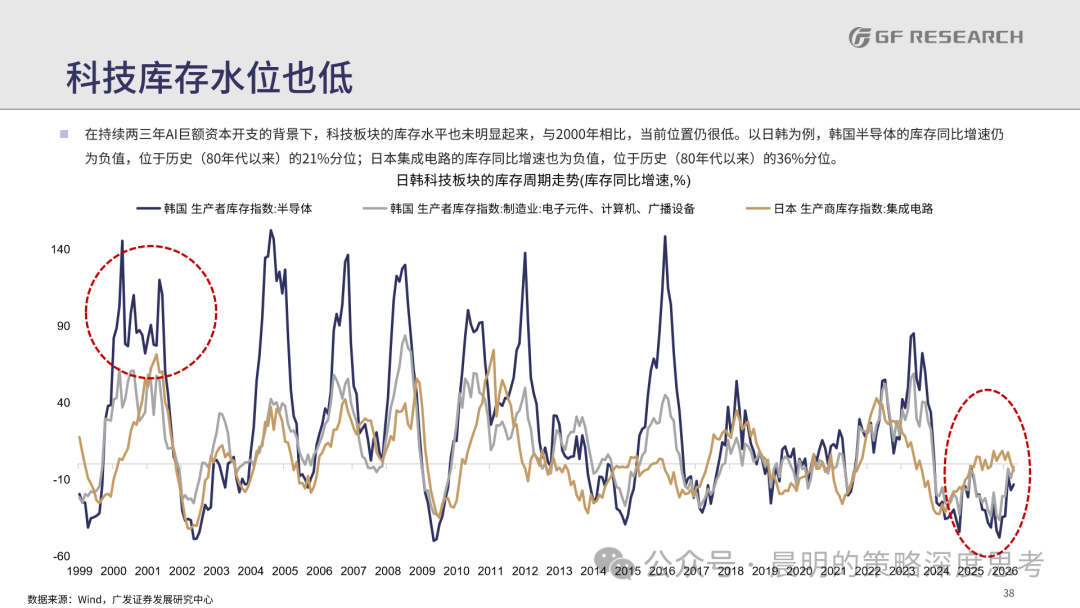
另一方面,90年代中国还莫得成边界的科技公司,因此这亦然A股第一次见证公共的通用手艺创新(蒸汽机、电力、预备机、东说念主工智能及大数据),这本色和过往A股参与过的科技创新有所不同(举例耗尽电子、半导体、新能源等);在手艺改进立地游走的奇点时刻,A股科技板块以前二十年的初始规章也不再具备参考价值。
在这么的布景下,咱们不建议以A股过往的初始轨迹行为锚定本轮的上限,而一定进度上,90年代对预备机改进参与度更高的好意思股、日本股市、台股,反而不错采纳其中的发展警戒。
第二,要是“警戒规章”的判断并非基于时辰维度、单调归纳,而是基于【第一性旨趣】,即从事物初始的本色开拔,那么咱们觉得,这么的“警戒规章”现时依然值得参考,也会匡助咱们剥离好多杂音,识别中枢。
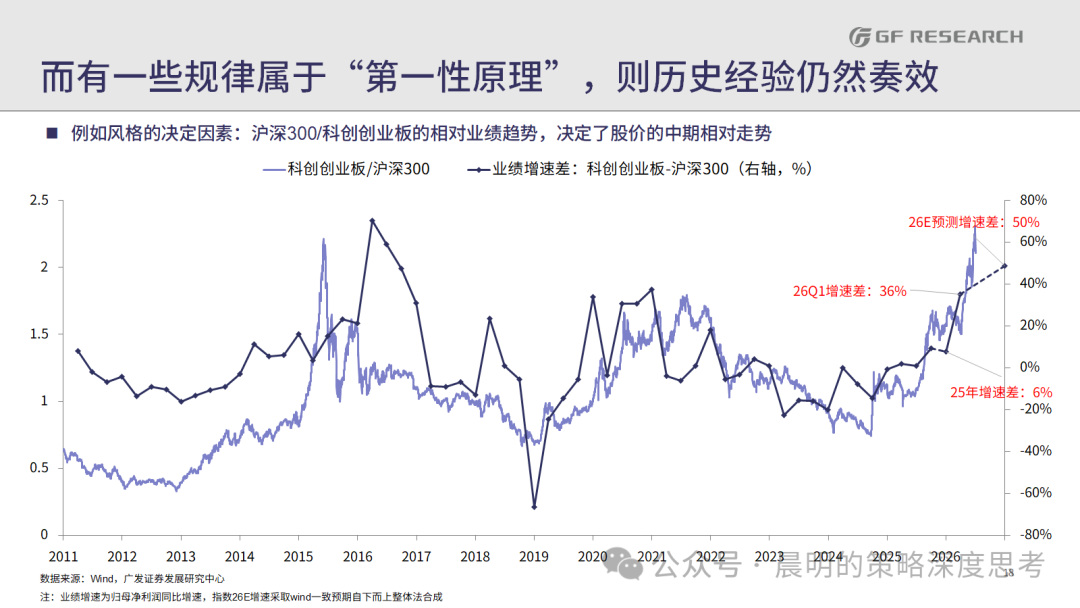
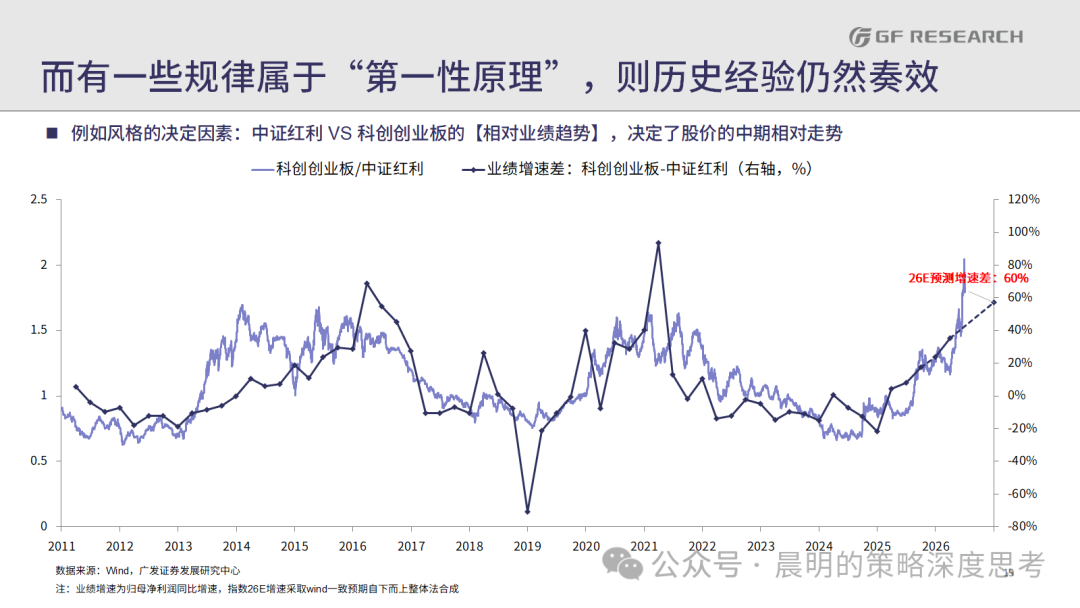
举例,咱们关于A股的立场研判框架:岂论是成长相较于价值、照旧科技相较于红利,相对的盈利上风、基本上决定了相对的股价施展。
这基本上能够匡助咱们识别:相对功绩趋势的预判是最中枢的,而其它变量可能齐仅仅短期的扰动。
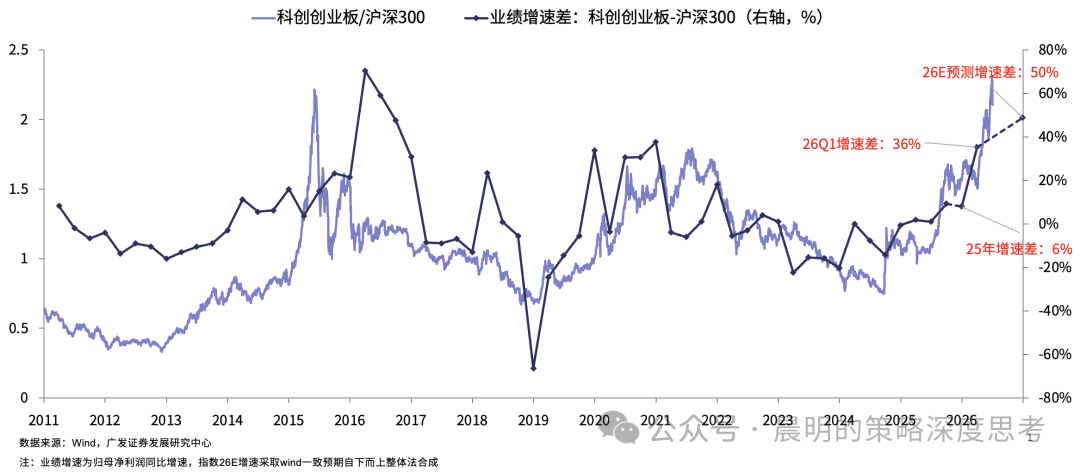
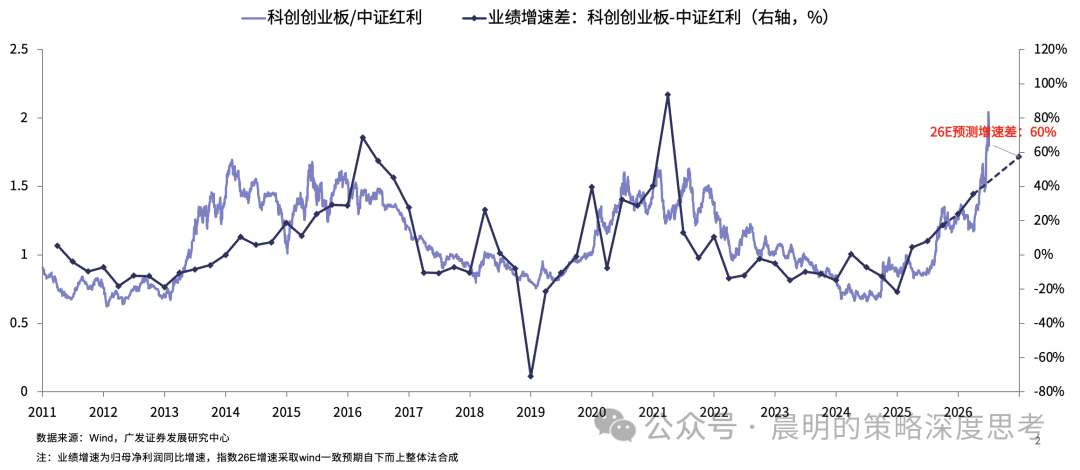
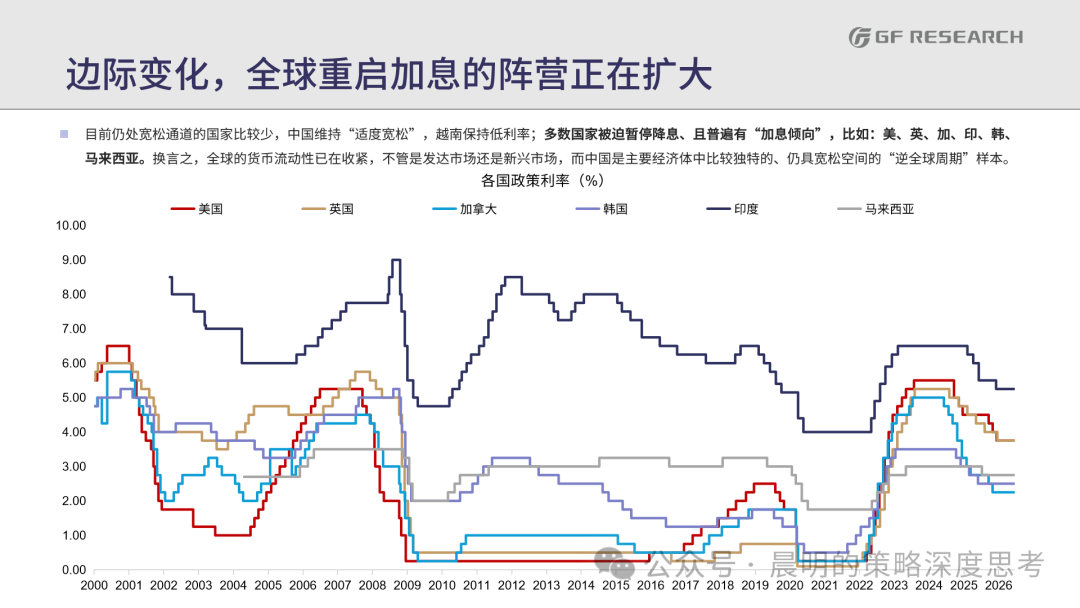
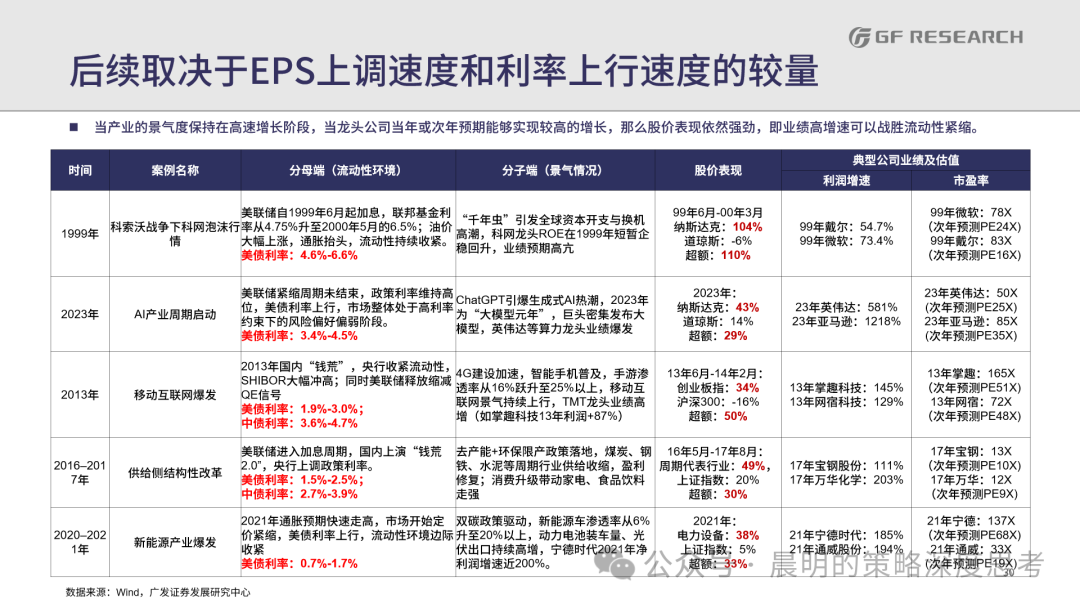
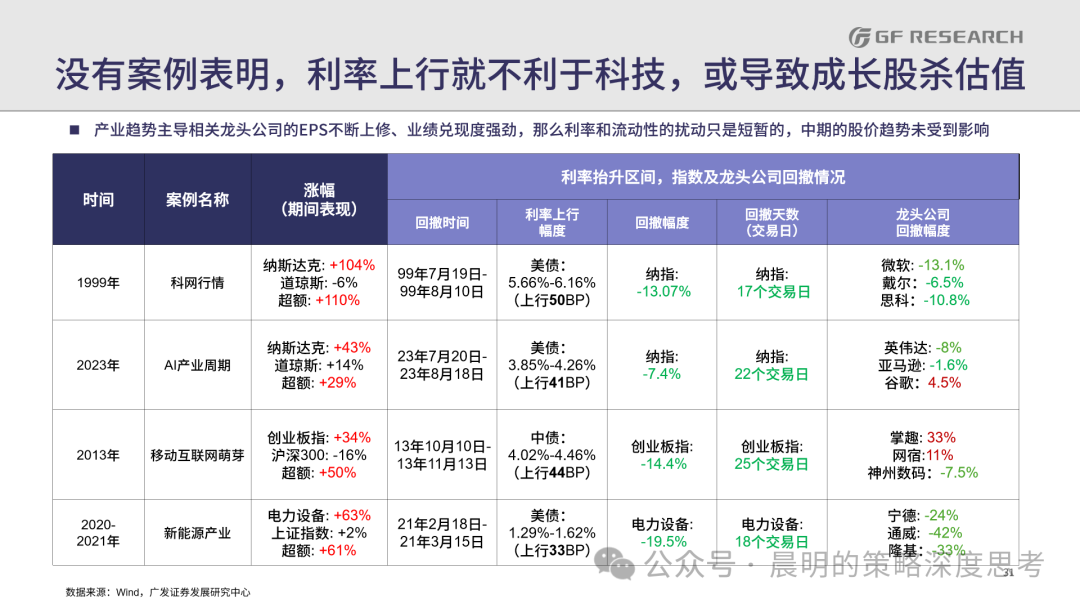
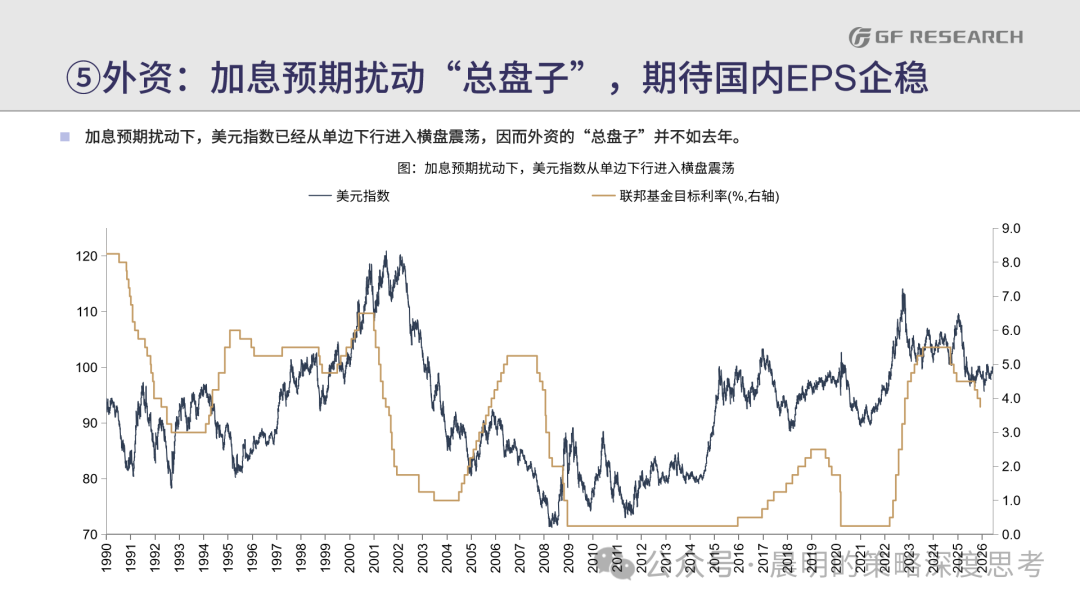
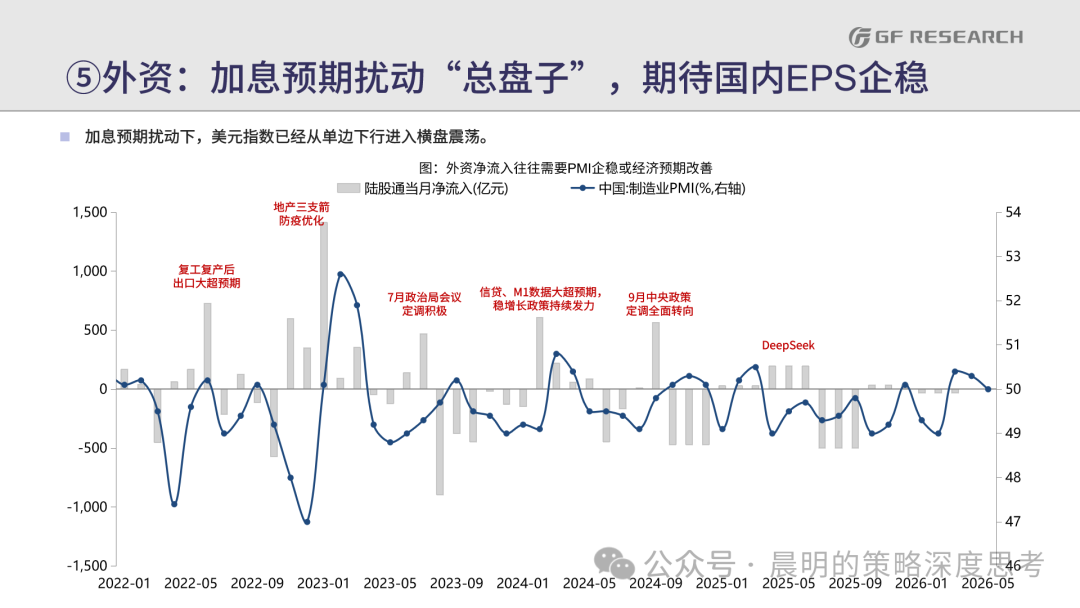
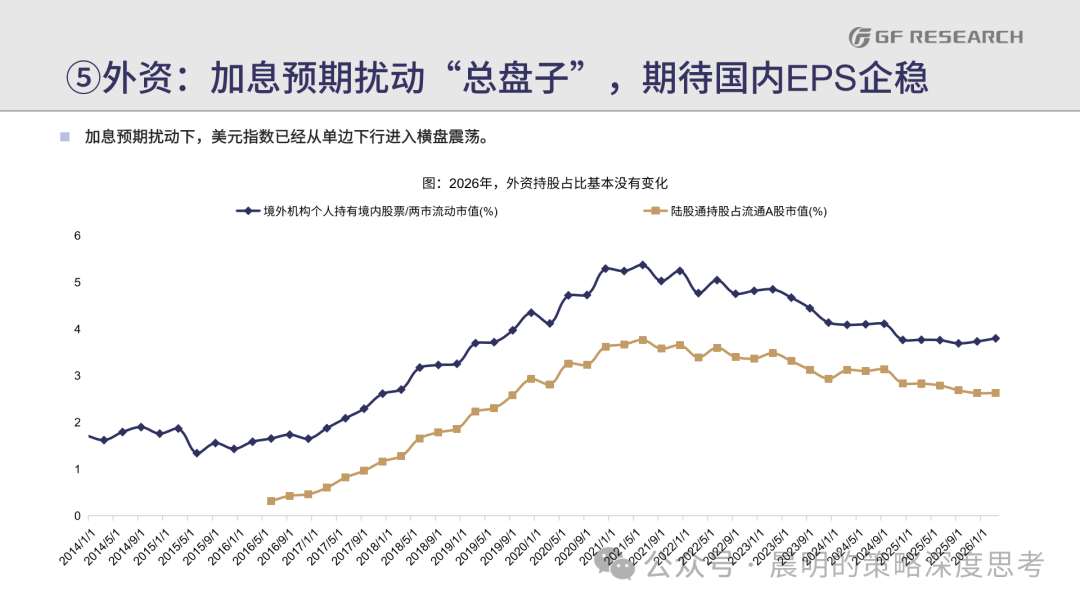
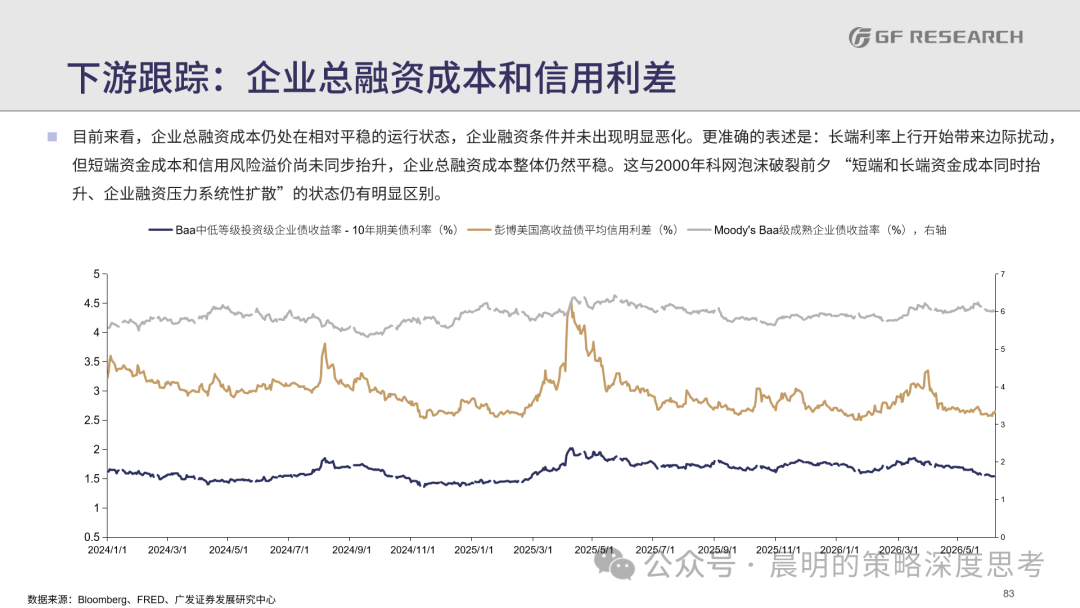
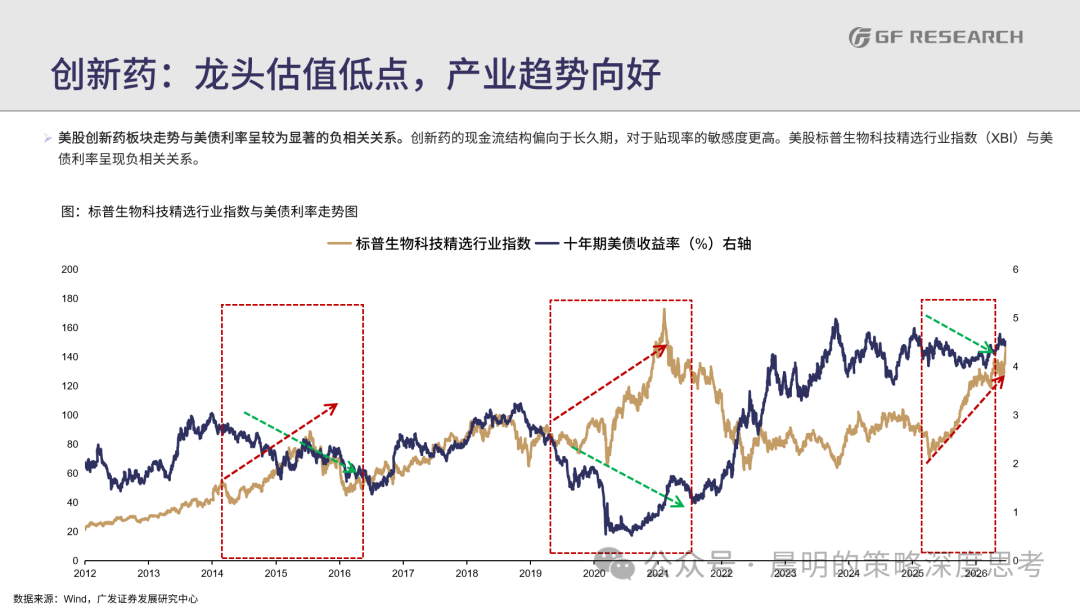
再举例,上半年伴遍地缘和油价风云,市集反复担忧好意思联储的加息节拍和好意思债利率对科技板块的影响。事实上,只有对“历史警戒”作念出转头,不错发现,诚然每次的具体情况和布景齐有很大离别,然而,中好意思历史警戒中、莫得案例讲解,利率上行会罢了产业牛市,或者对成长板块不利。
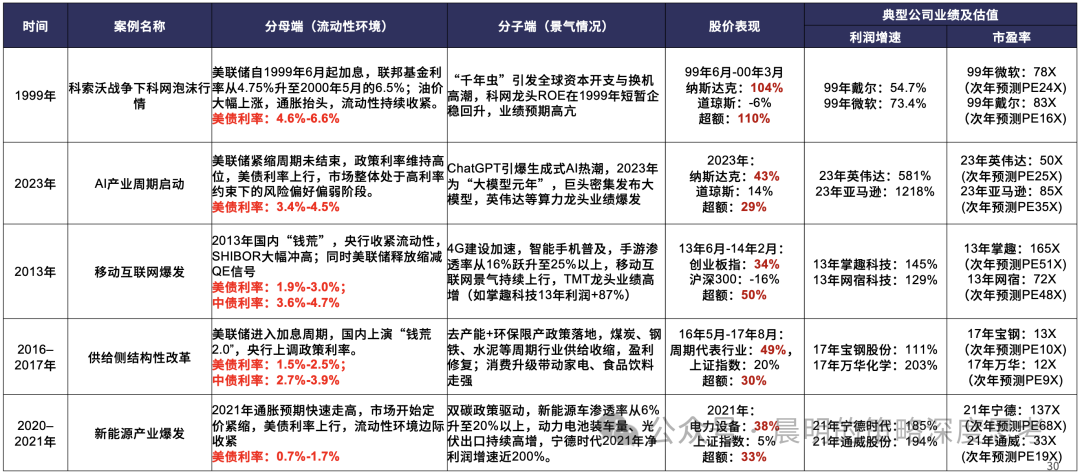
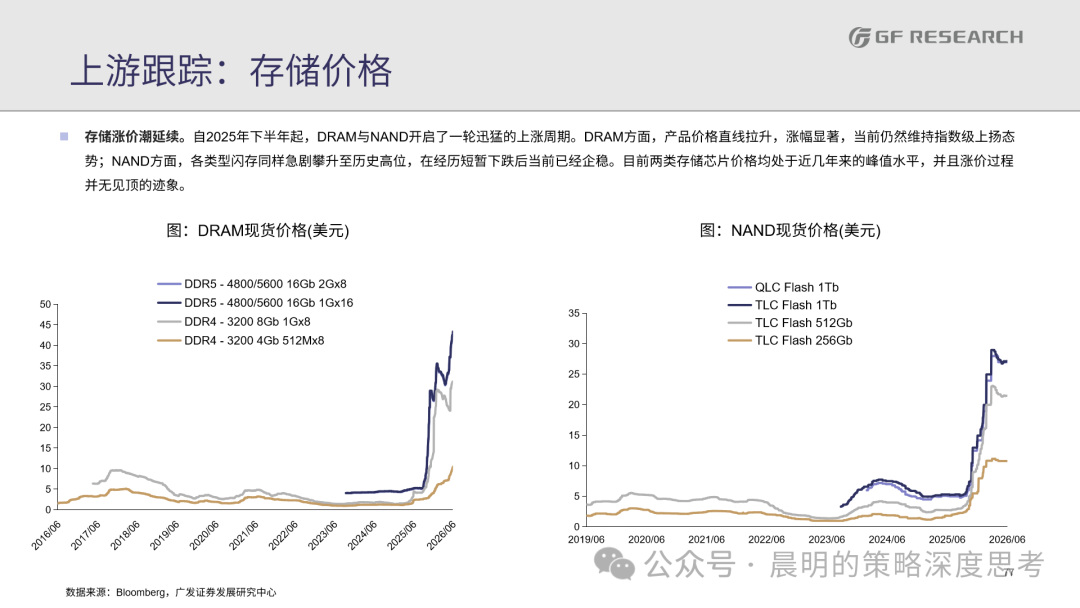
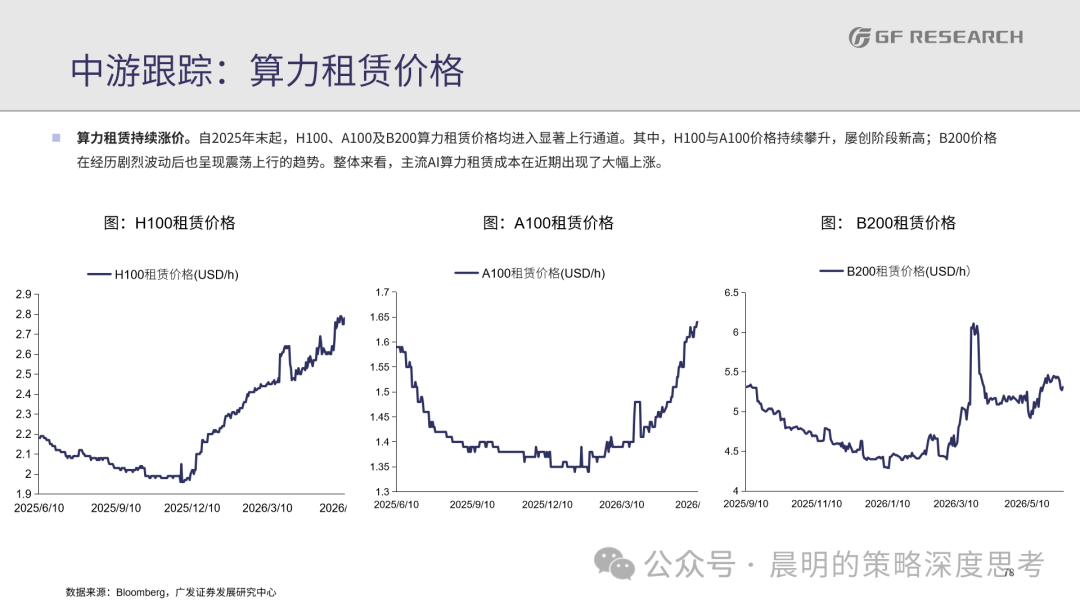
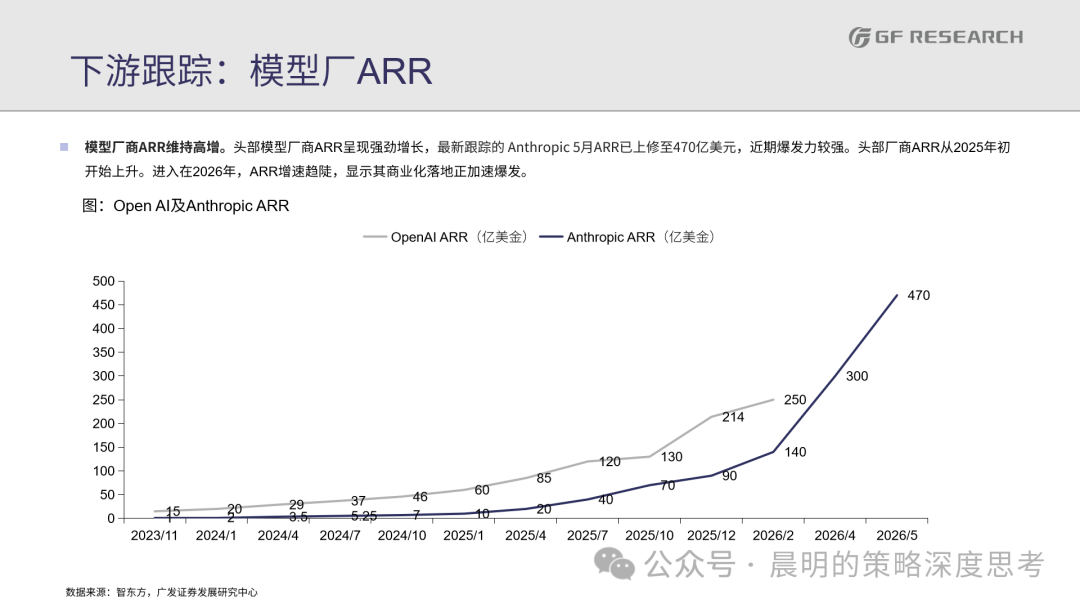
咱们也恰是基于【第一性旨趣】、基于可参考的“警戒规章”,在本年好意思伊冲突最剧烈、或者好意思联储加息预期最强横的时刻,冷落无需尽头系念:产业趋势的追踪、EPS的考据,才是最中枢的,这也偶合是AI产业在上半年给投资者交出的惬意答卷。
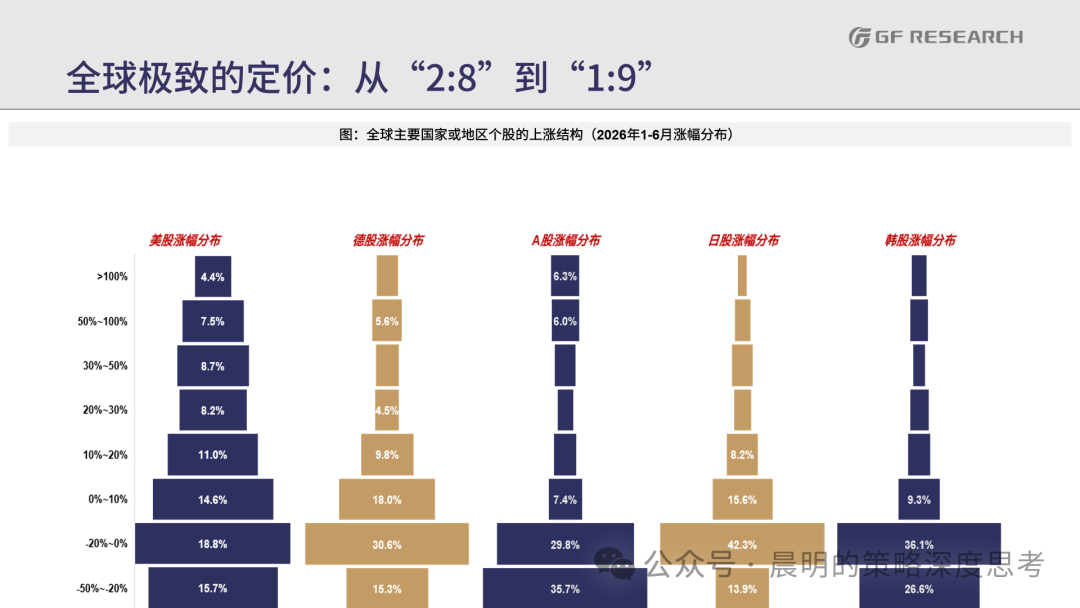
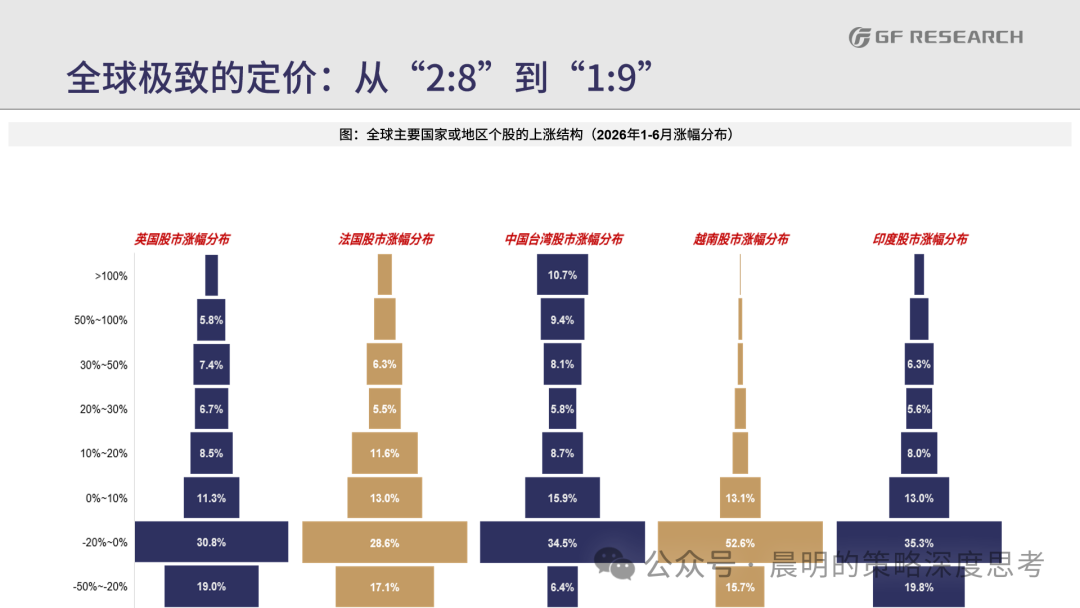
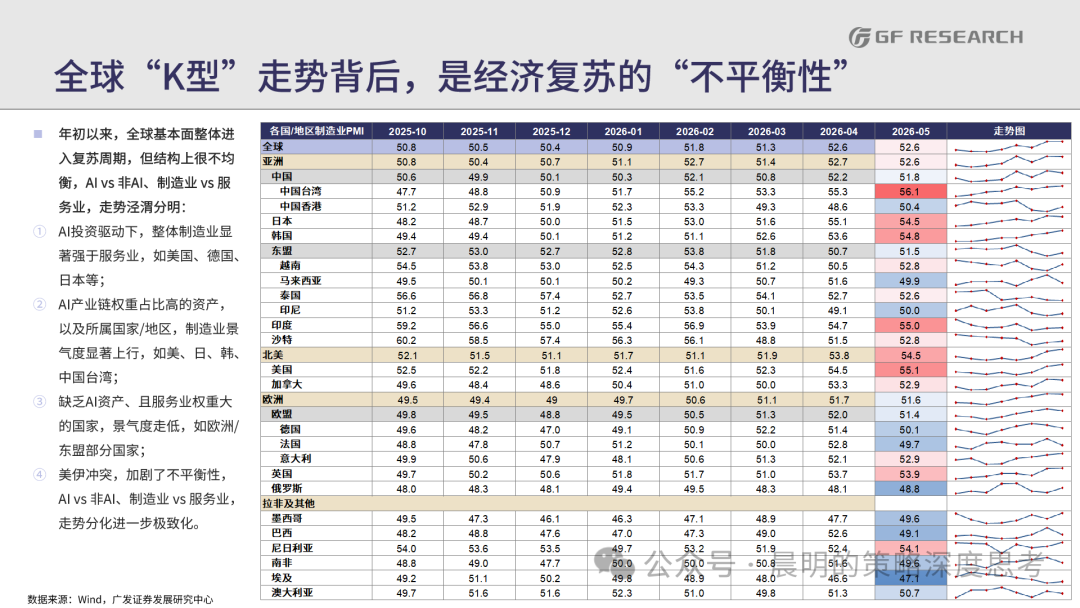
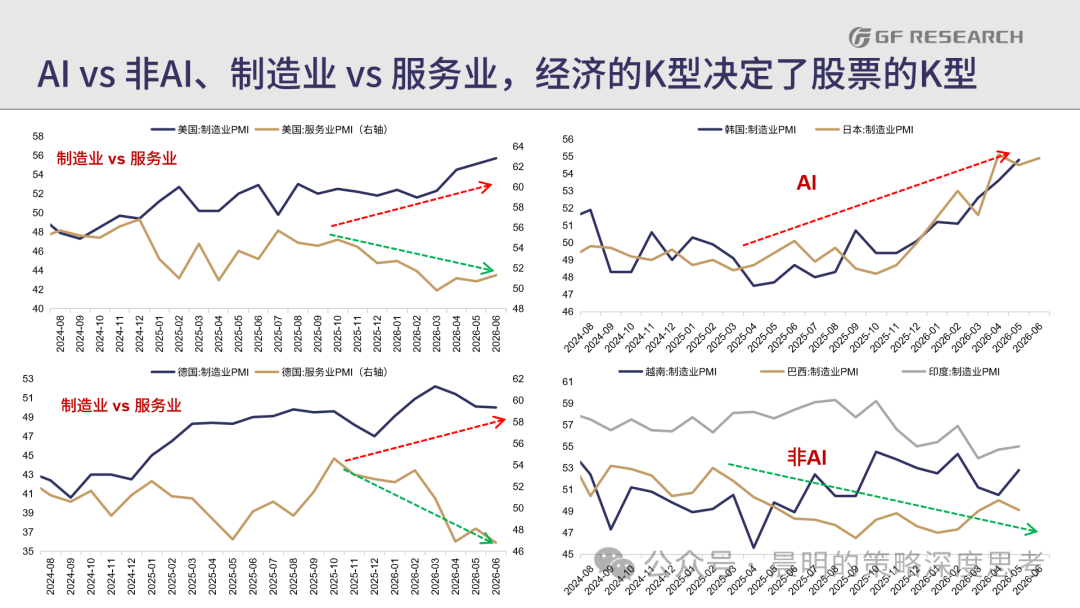
4. 临了,不仅是A股,本年公共股市也有好多“警戒规章”被浮松、也初始到了较为极致的气象。背后的原因是公共经济发展的顽抗衡:AI vs 非AI,制造业 vs 管办事,基本面捏续分化。
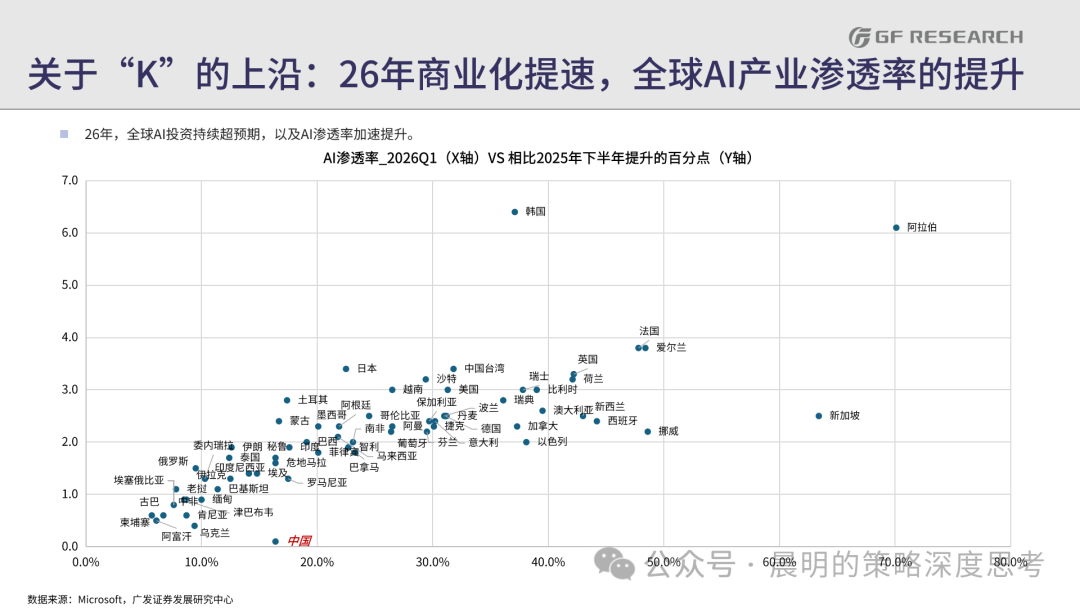
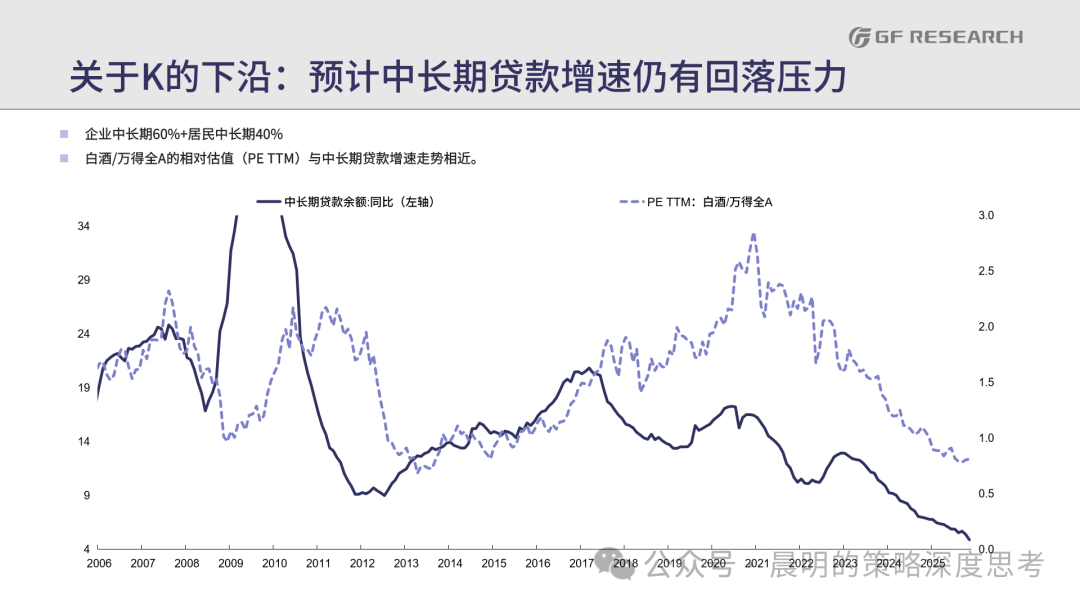
要是基本面的K型莫得变化、那么股市的K型也很难扭转。下半年,关于基本面K型的追踪,咱们分别从K型的上沿、K型的下沿张开——
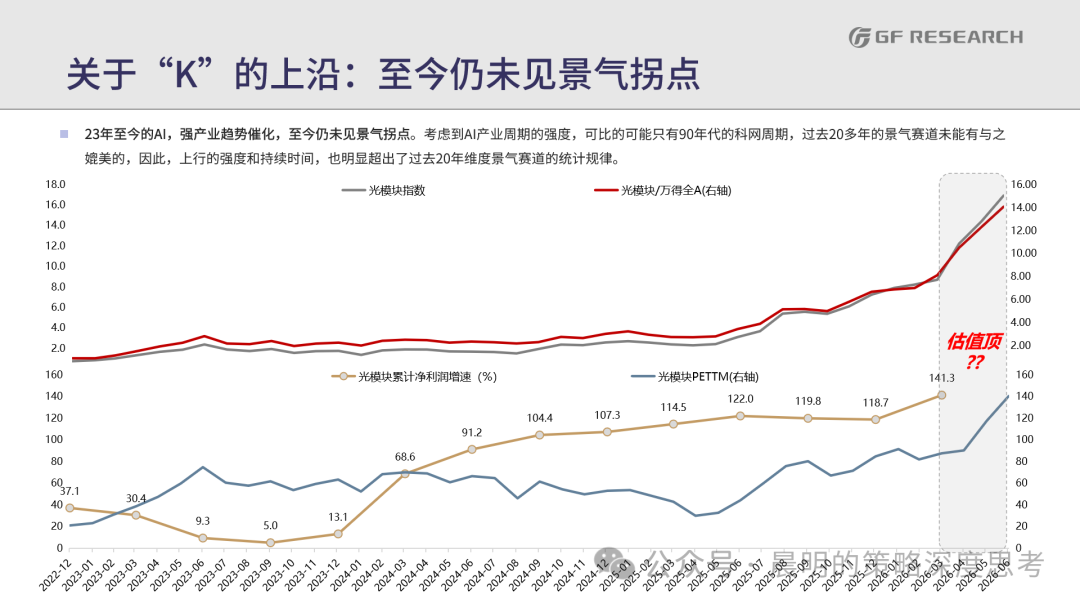
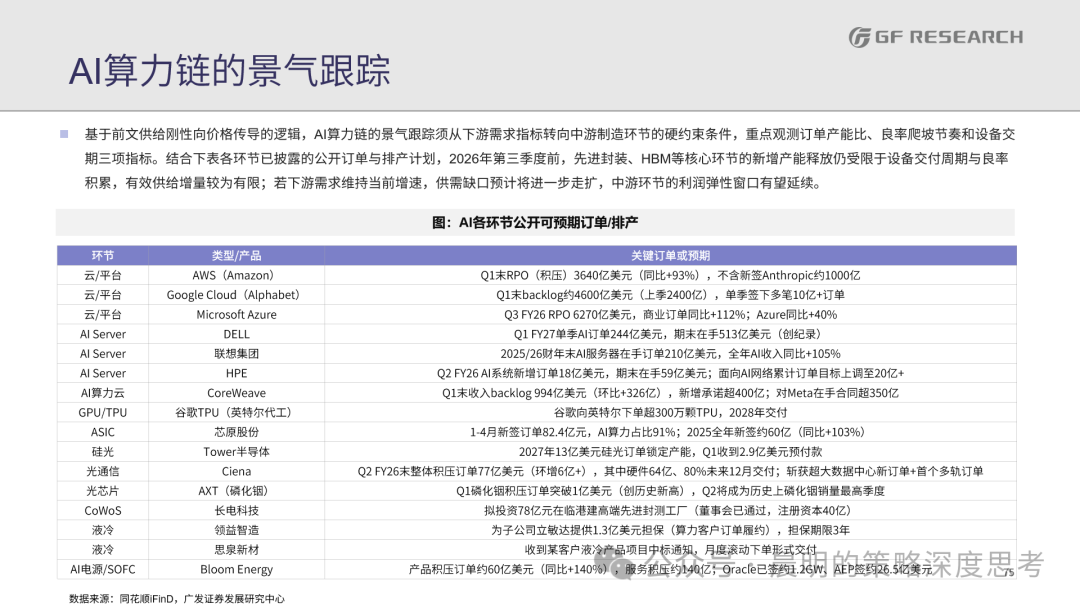
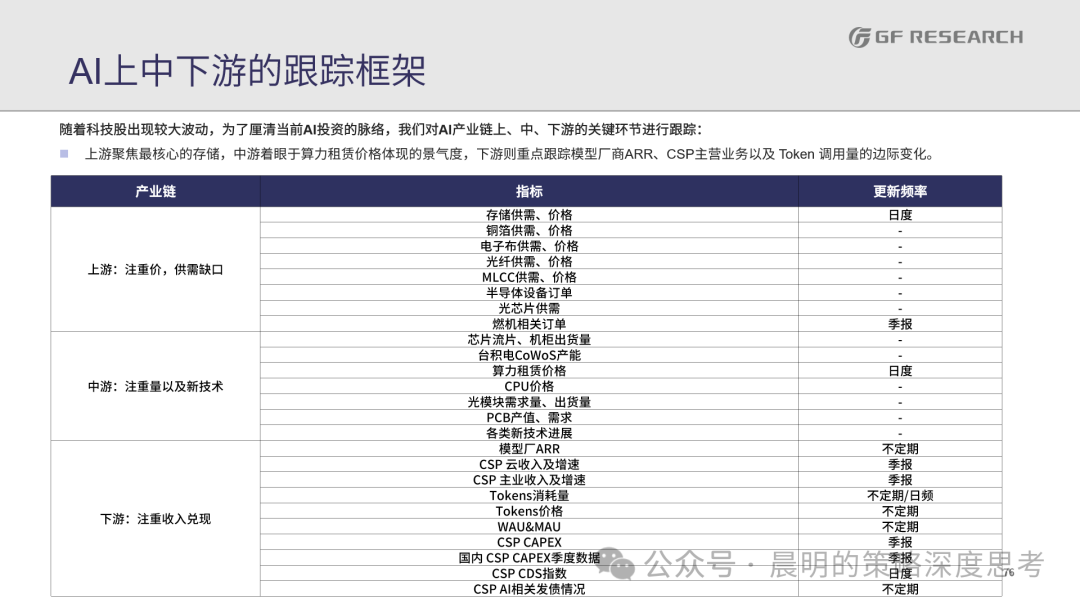
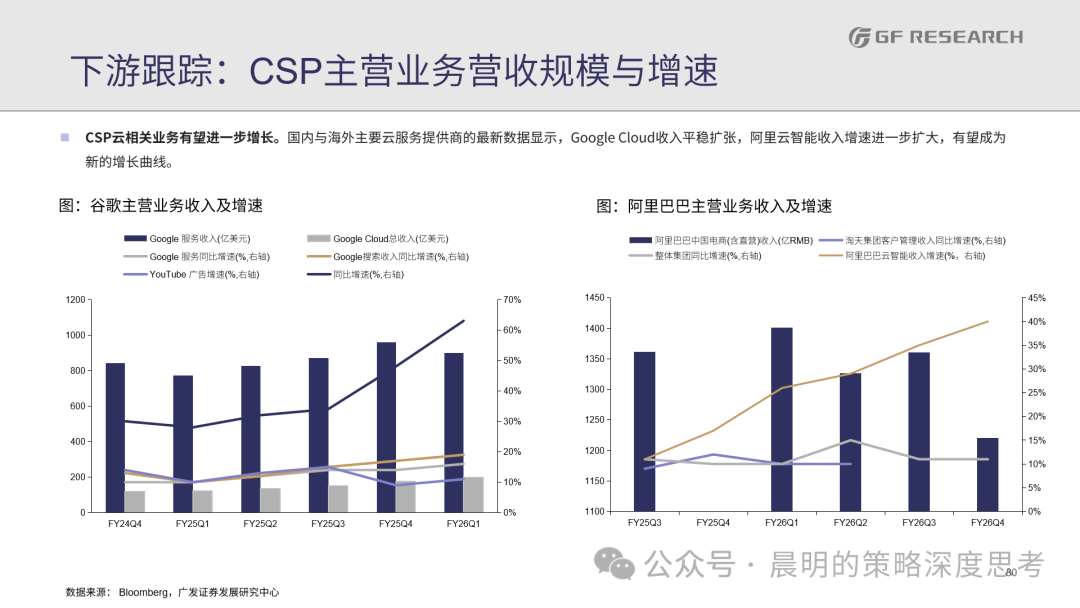
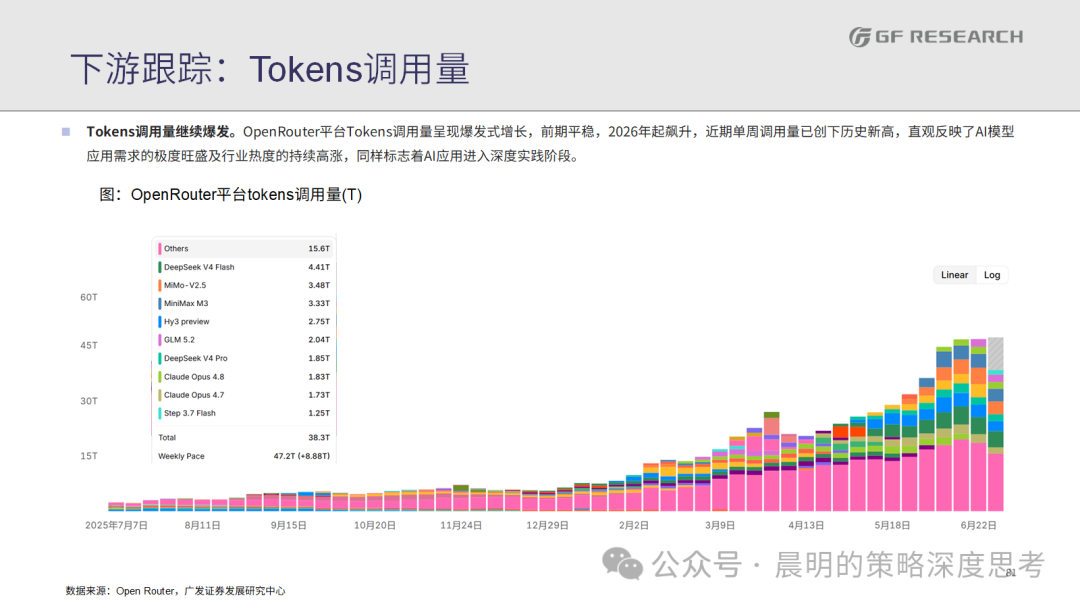
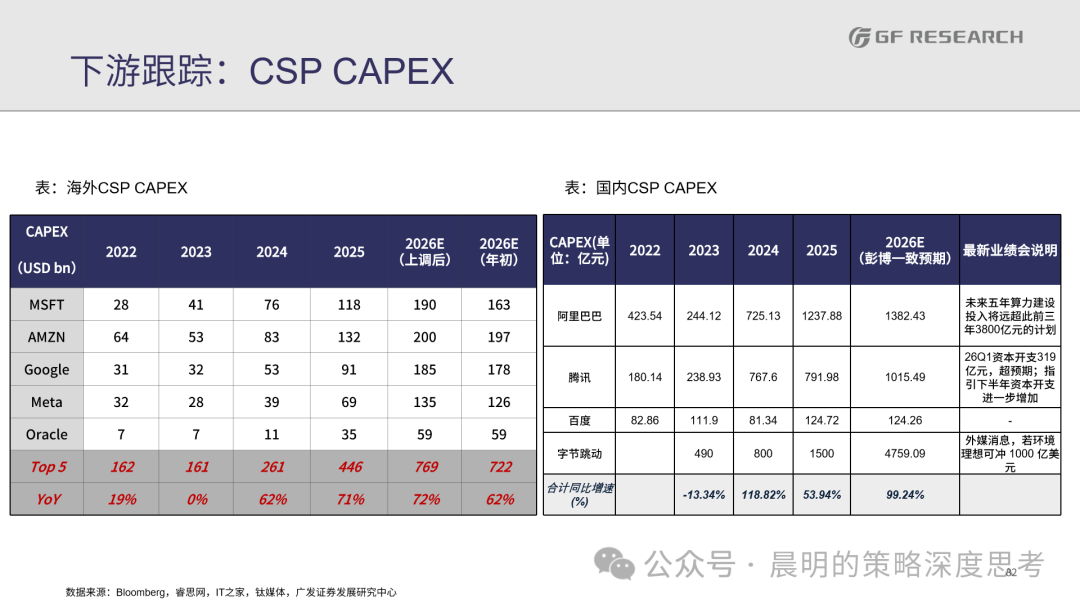
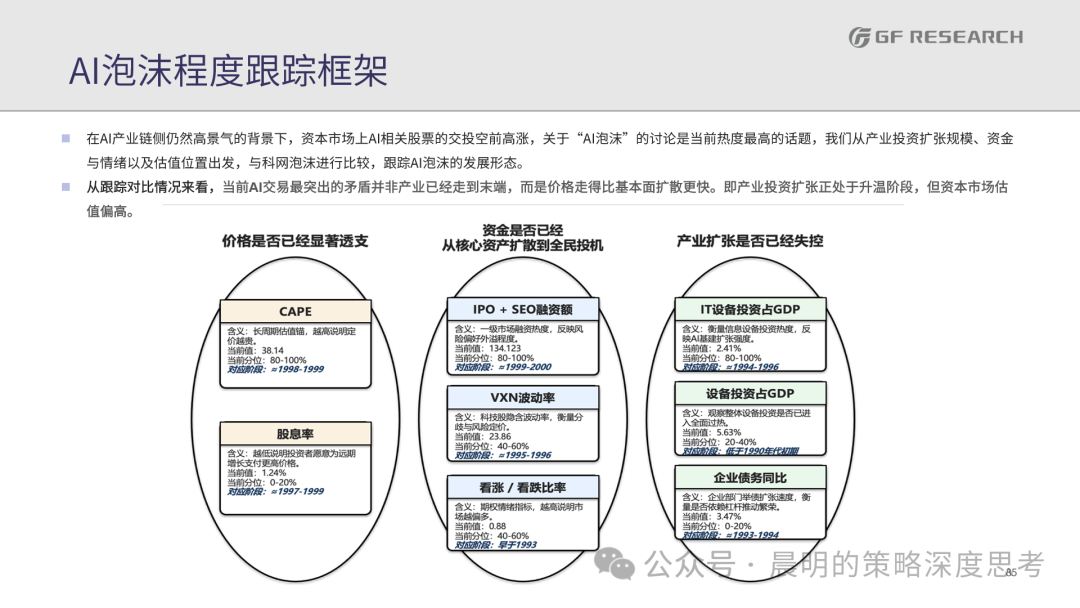
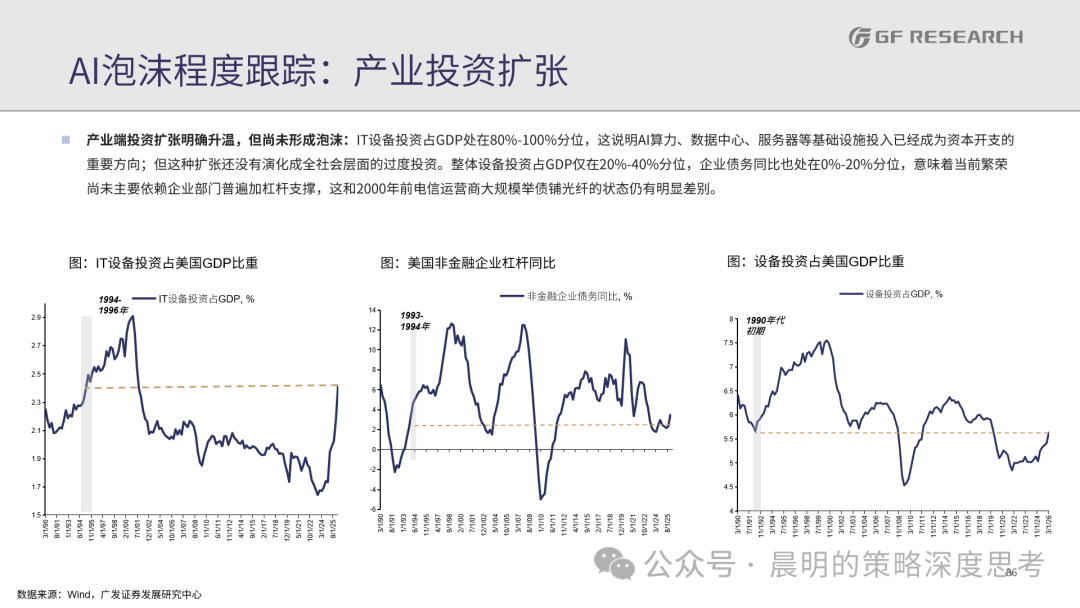
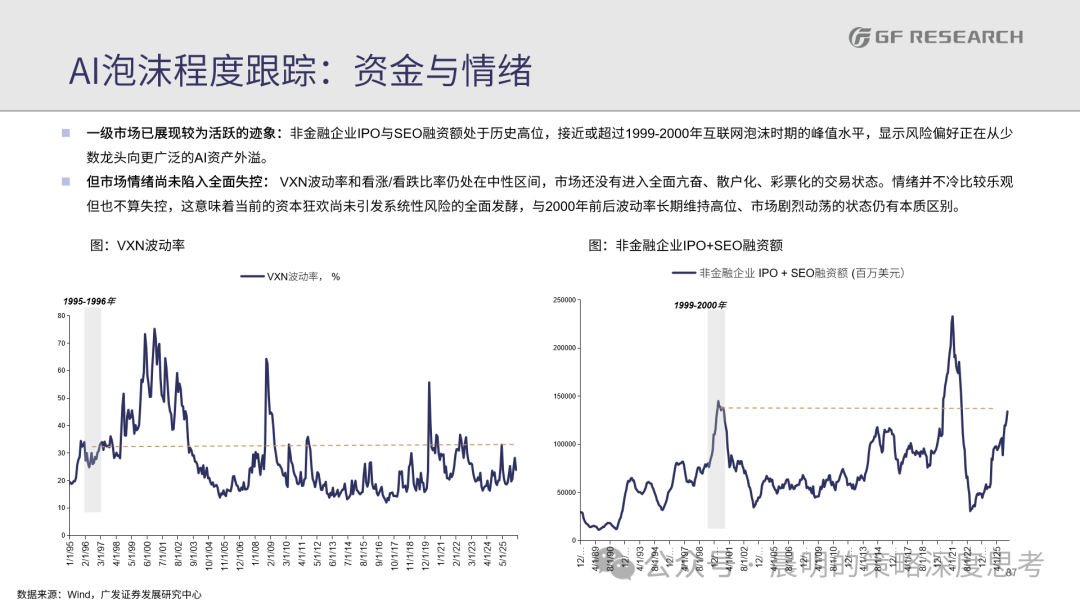
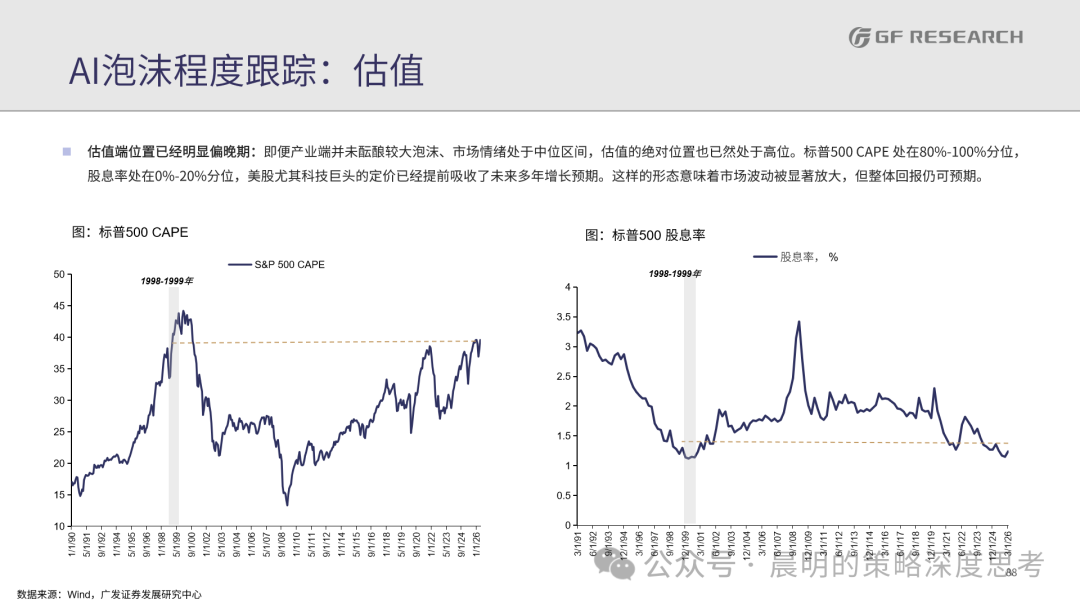
关于K的上沿,咱们果敢假定、堤防求证、高频追踪,搭建AI产业链的高频考据体系,并与科网时期的多个测度“泡沫进度”的认识作念搬动态对比;
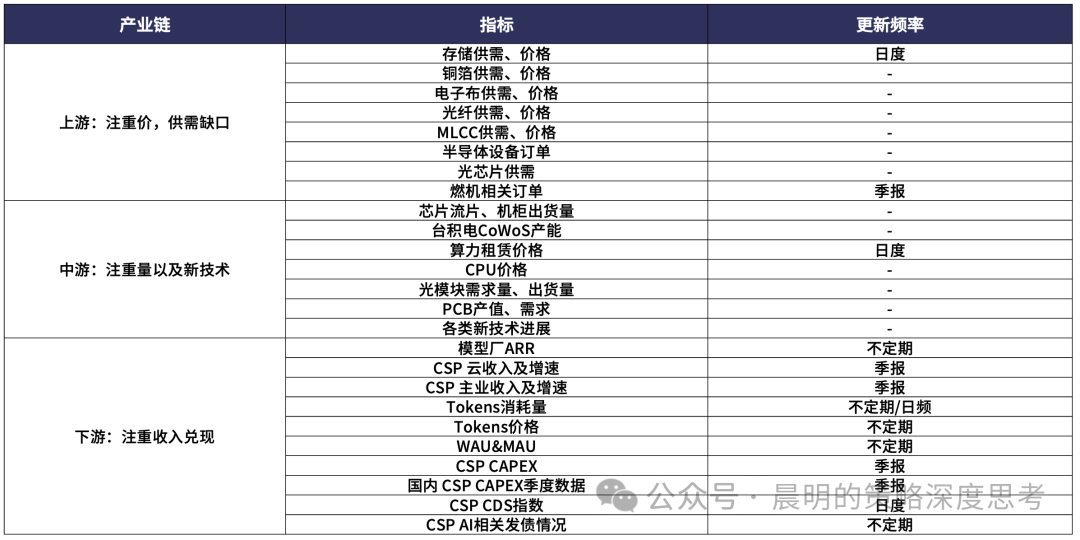
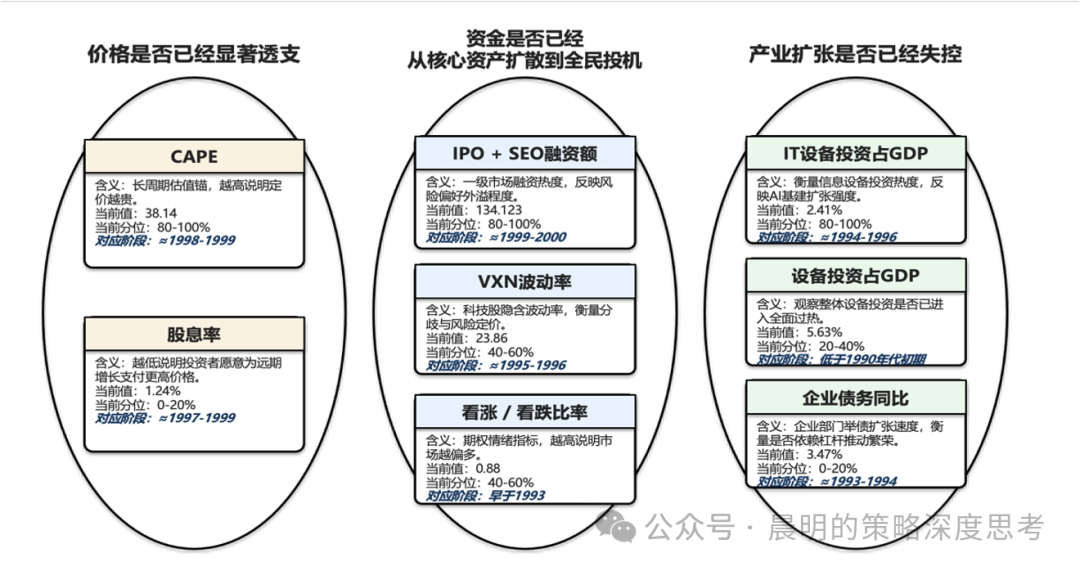
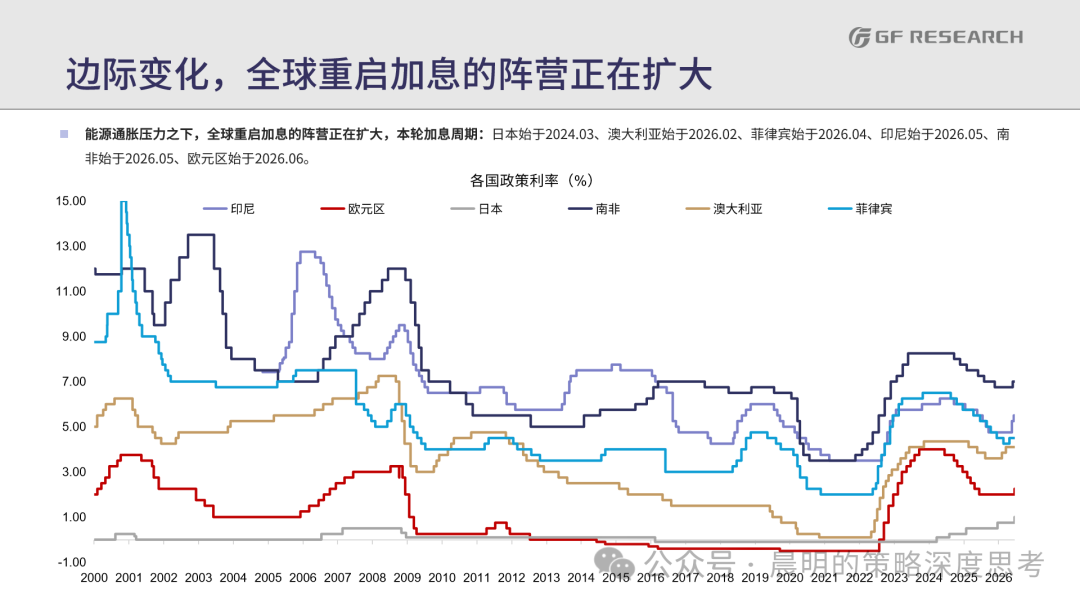
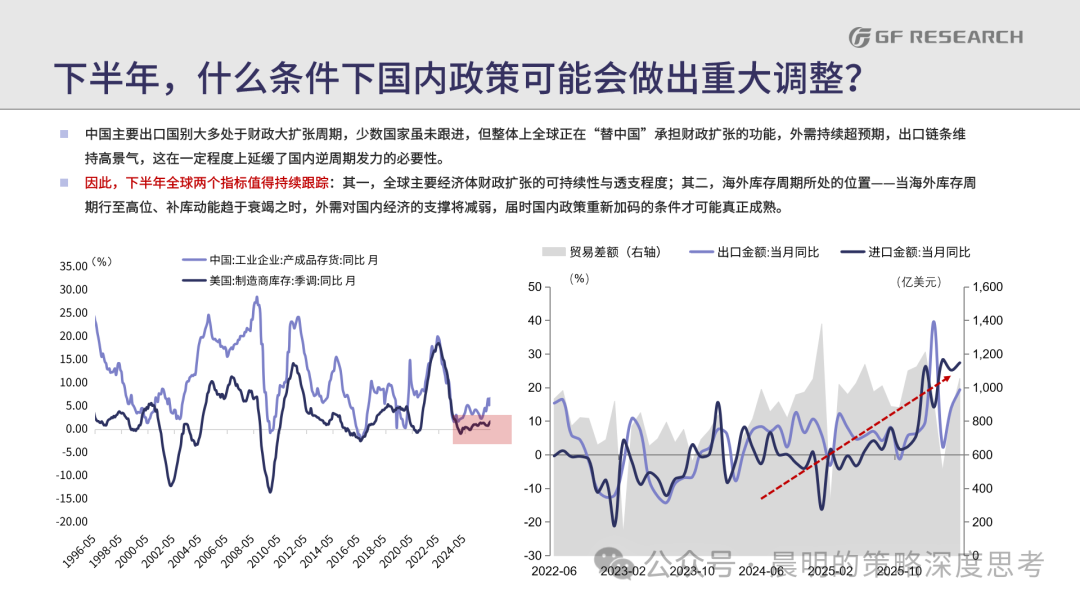
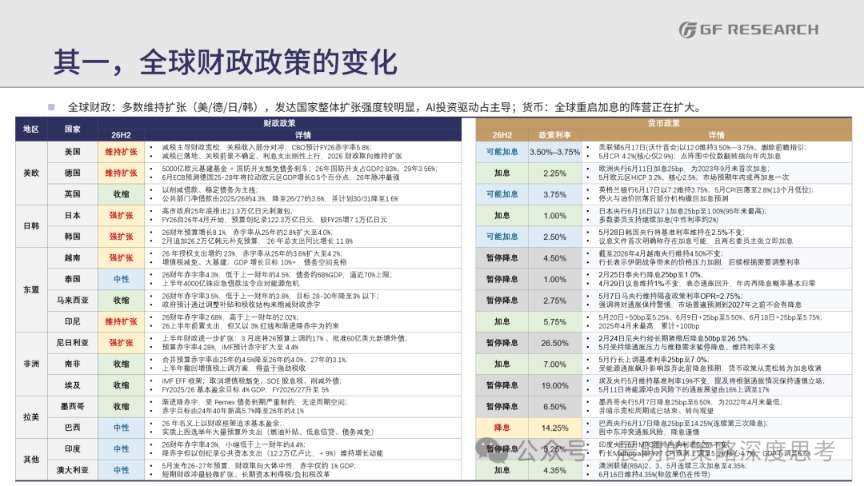
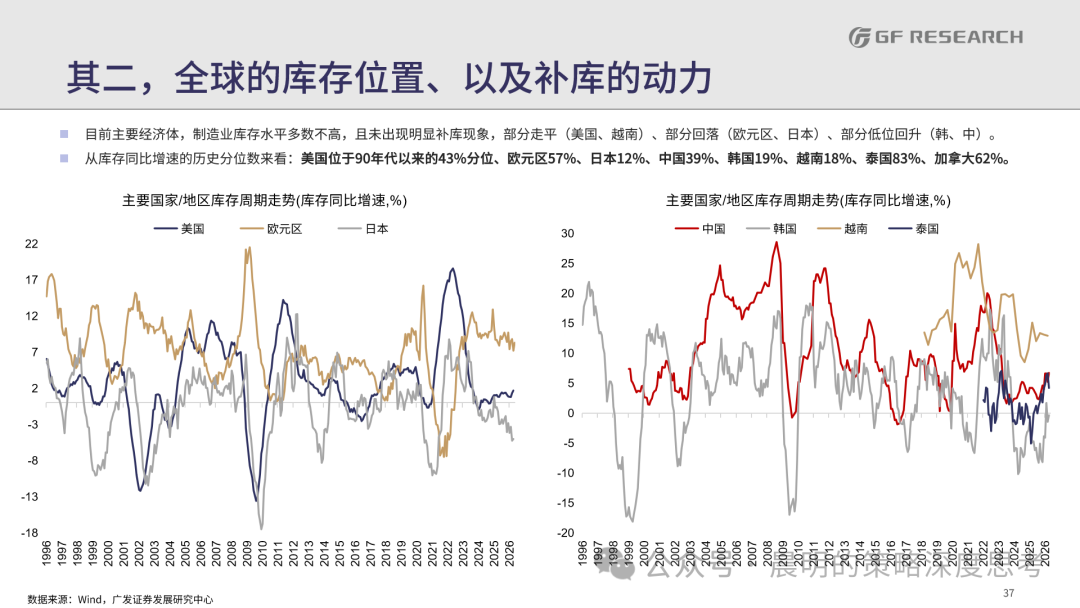
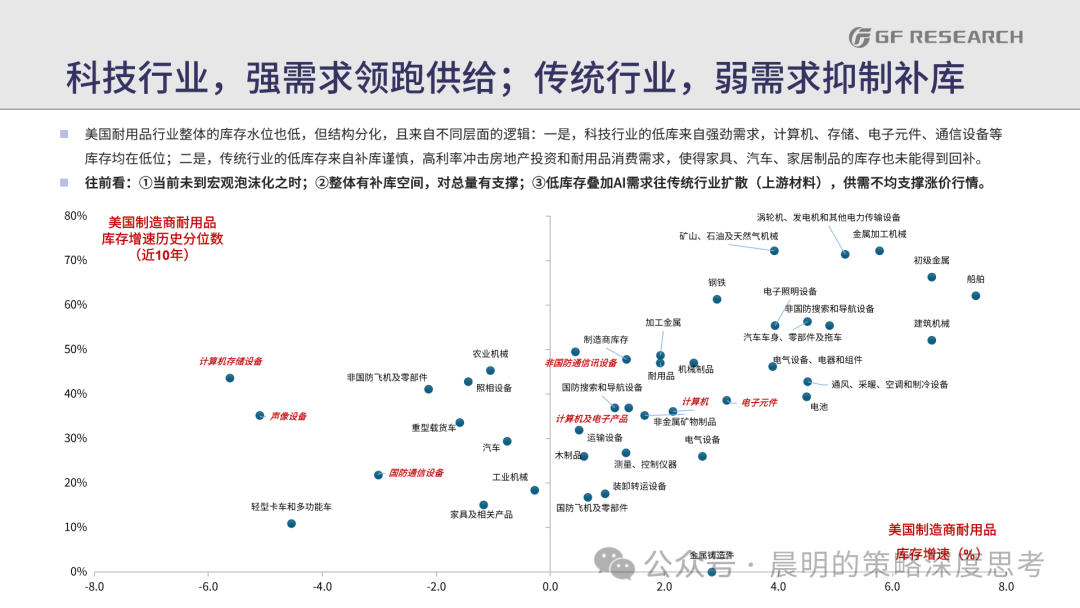
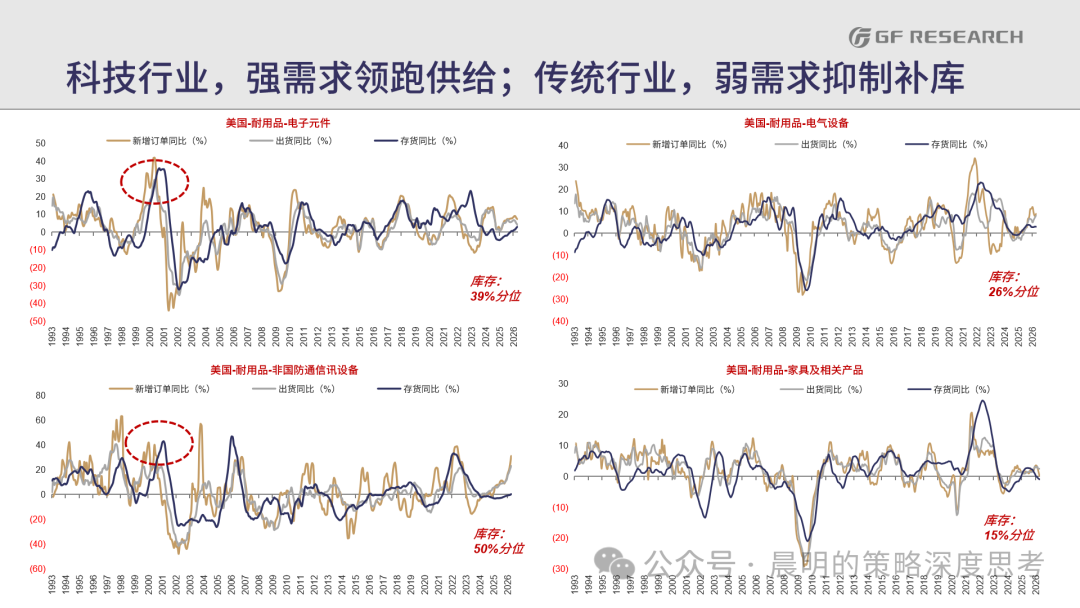
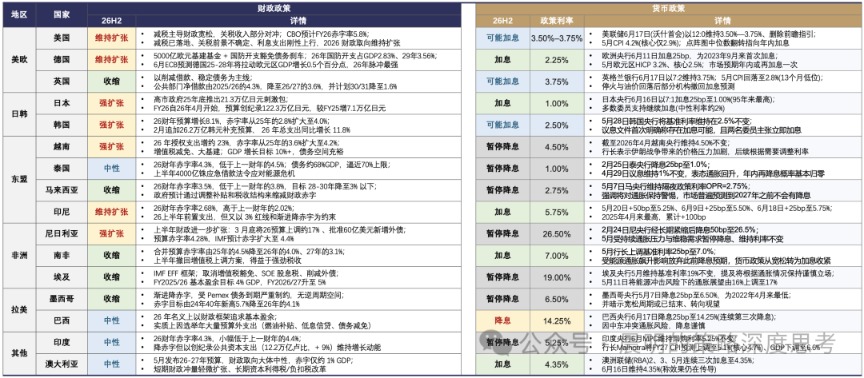
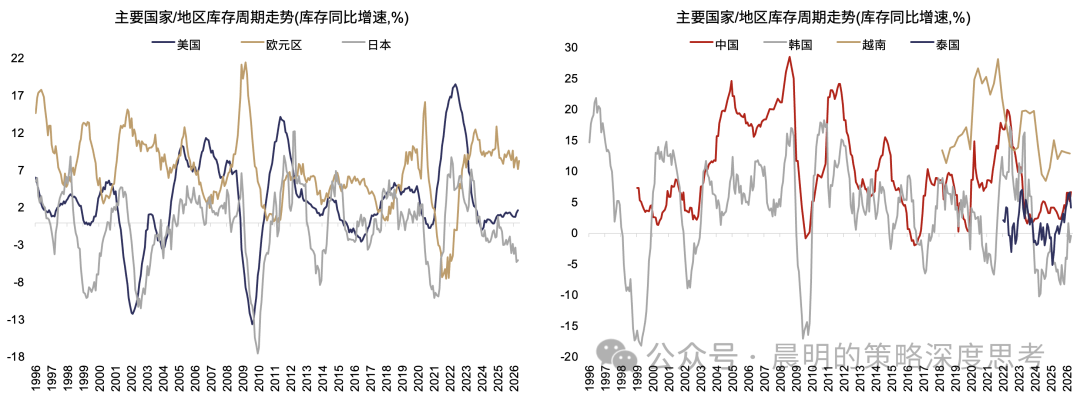
关于K的下沿,中国财政保捏感性的布景之一是26年公共主要经济体多保管宽财政基调,从而公共需求持重、中国出口强韧;咱们聚合,下半年关于这一趋势的追踪主要聚焦两点,第一是公共的财政基调是否发生改造,第二是公共库存周期是否能从底部上行,这两点是判断出口总需求、内需计谋定力的过错。
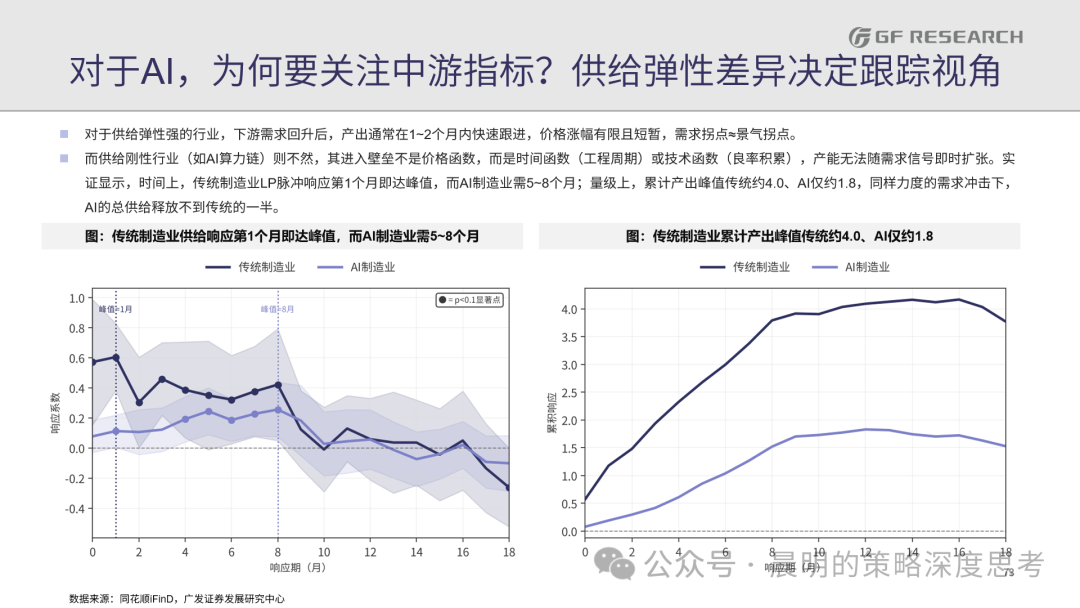
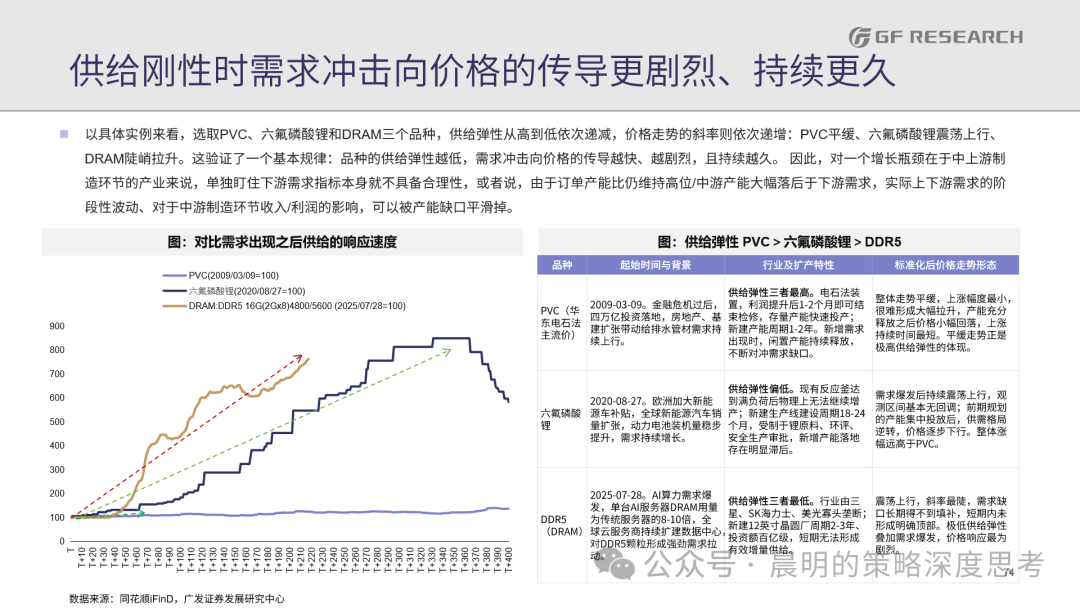
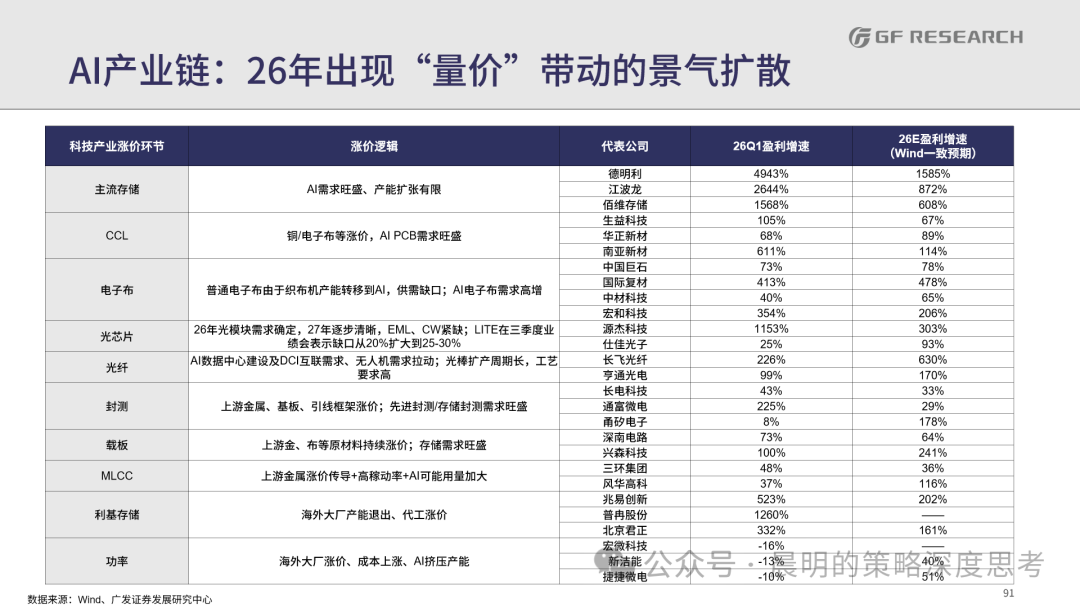
至少从当下的情况看,下半年AI和非AI的功绩增速差,大要率仍然要扩大,凭据前文咱们提到的决定立场的第一性旨趣,立场裂口可能也很难出现拐点,AI仍然是最病笃的干线。
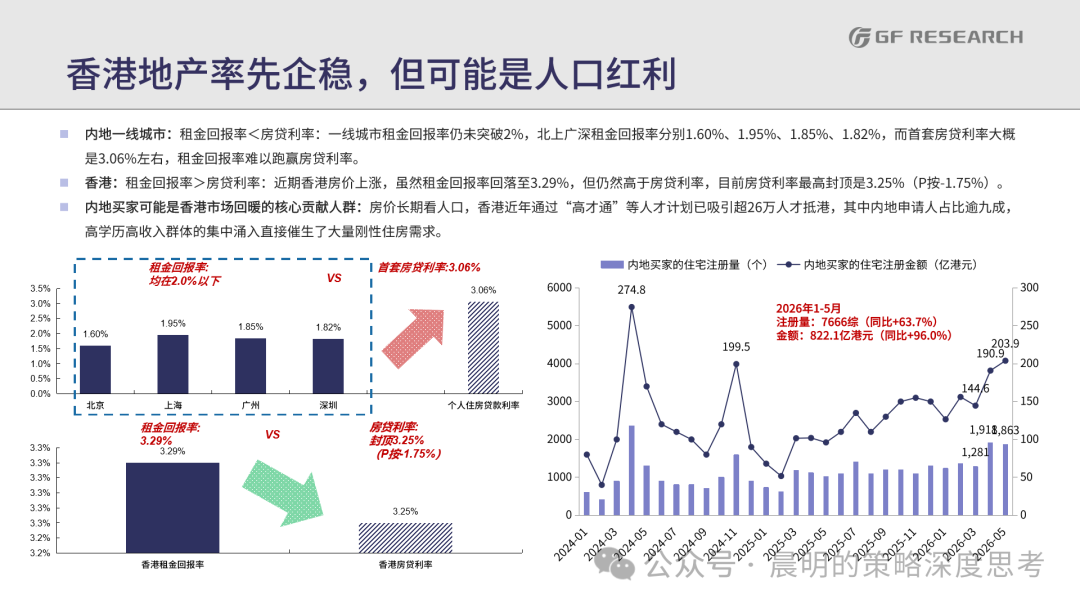
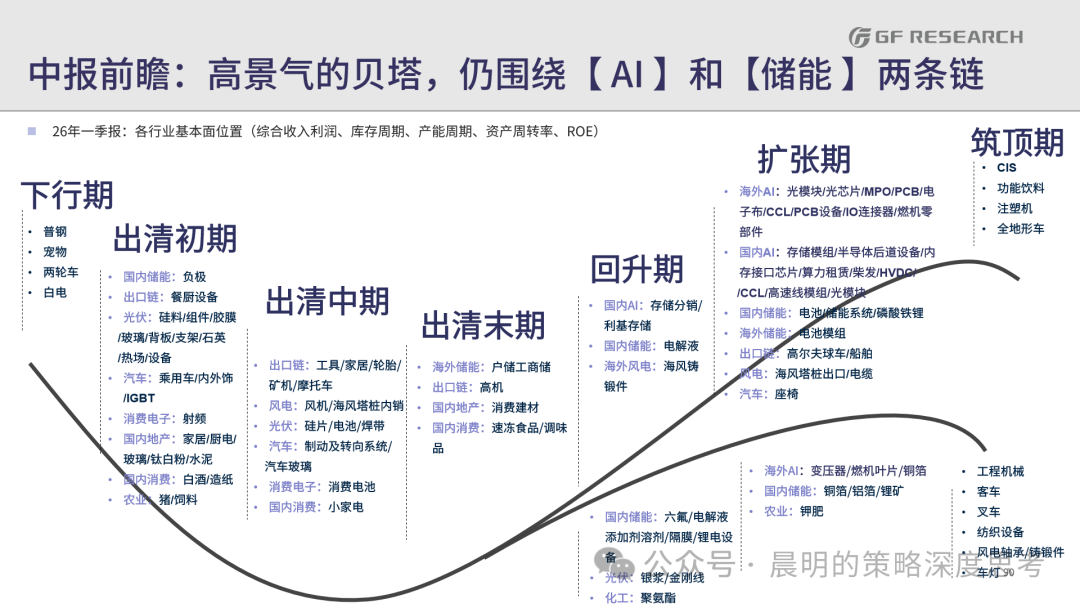
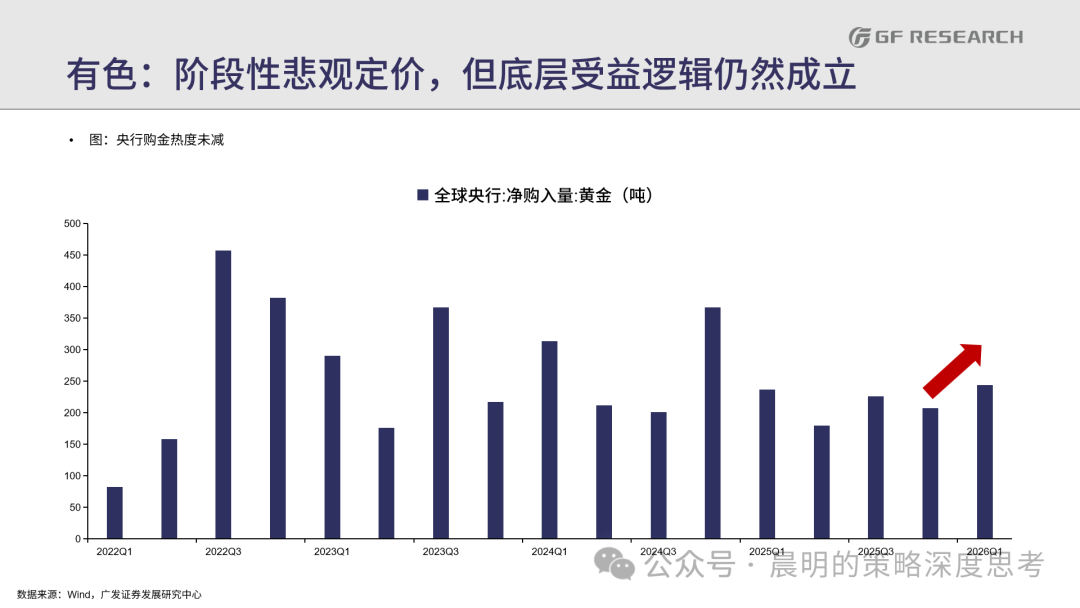
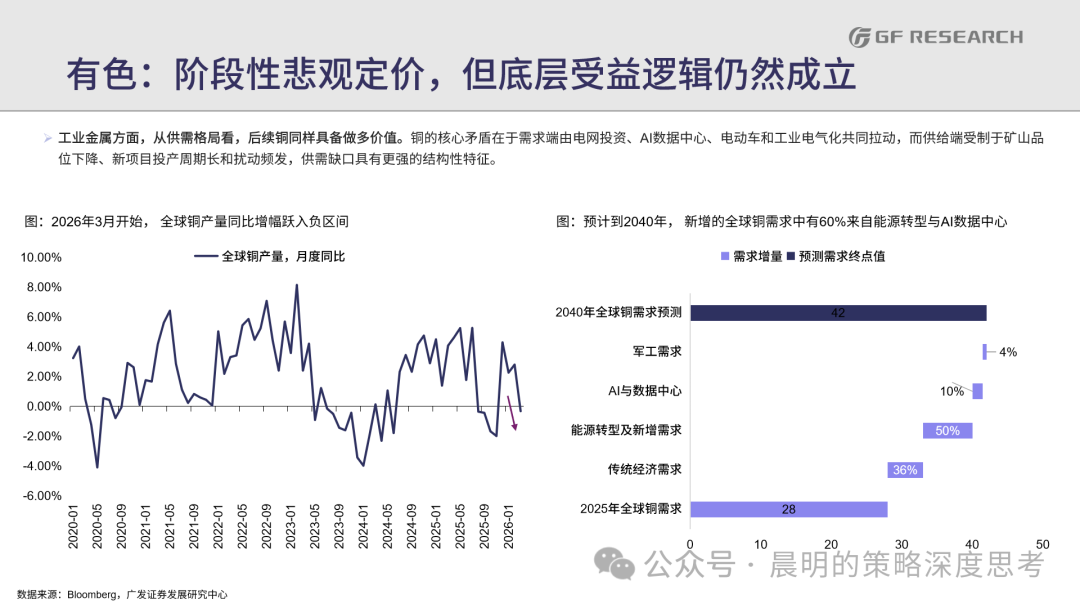
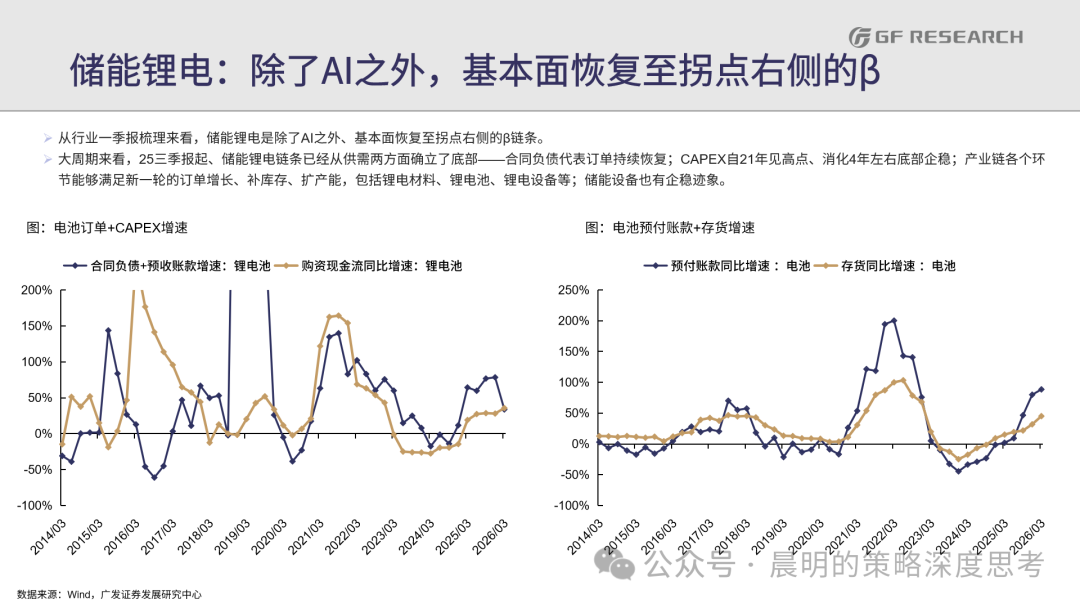
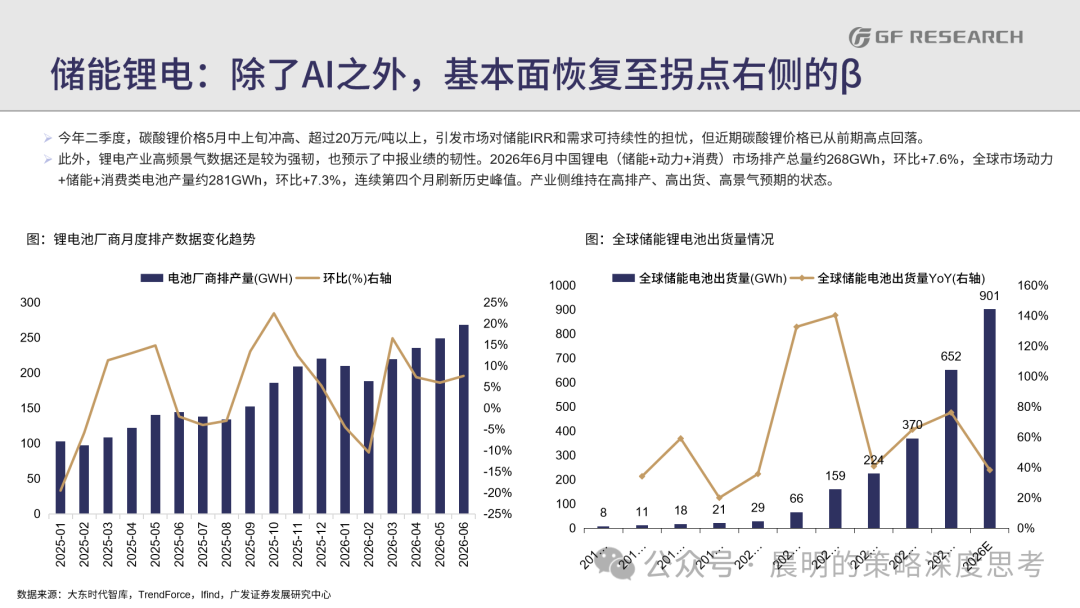
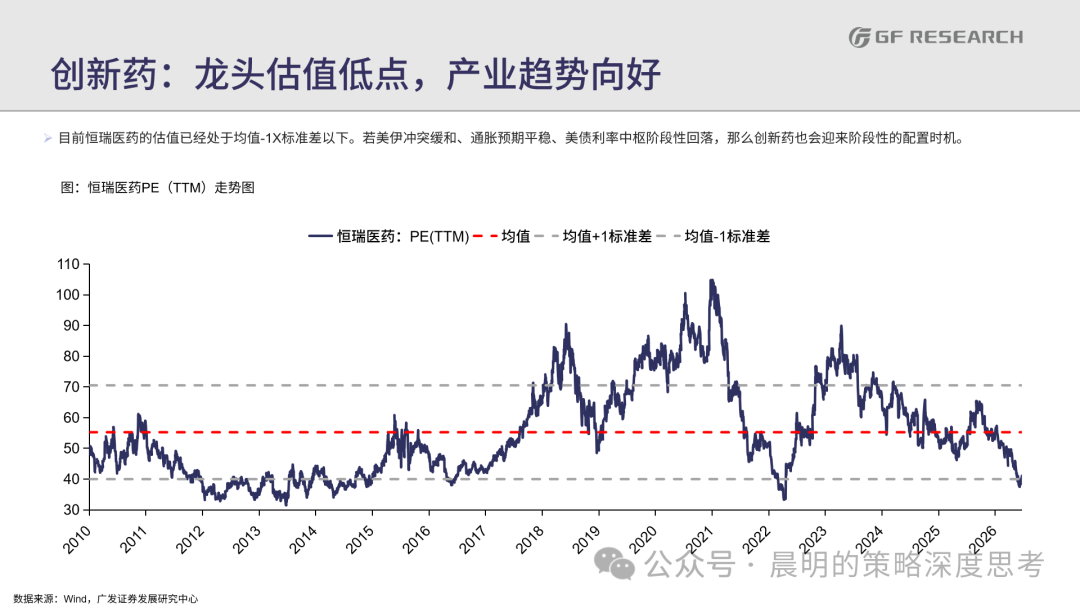
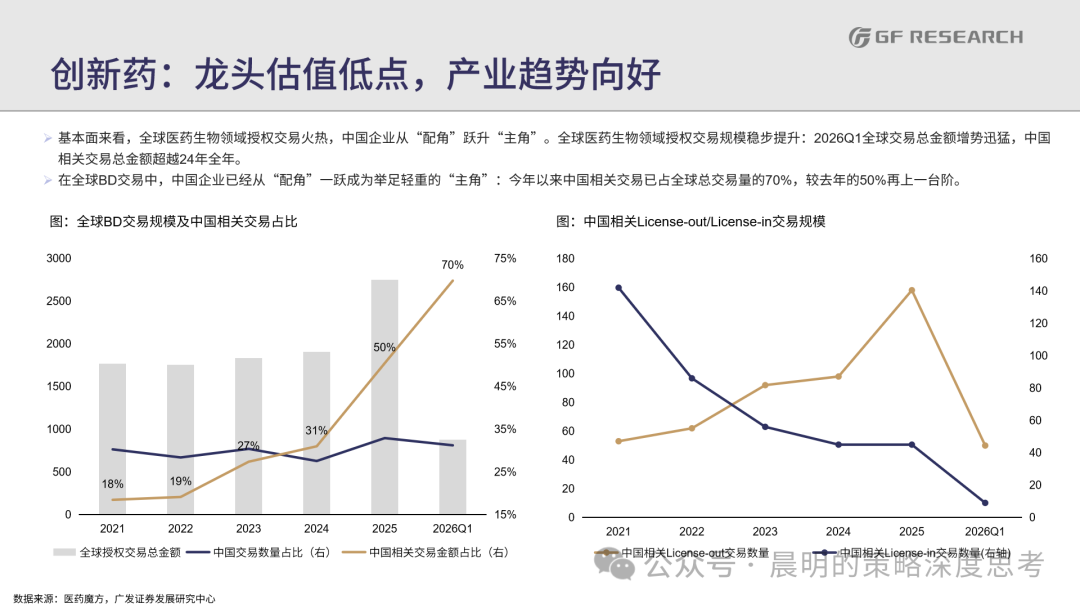
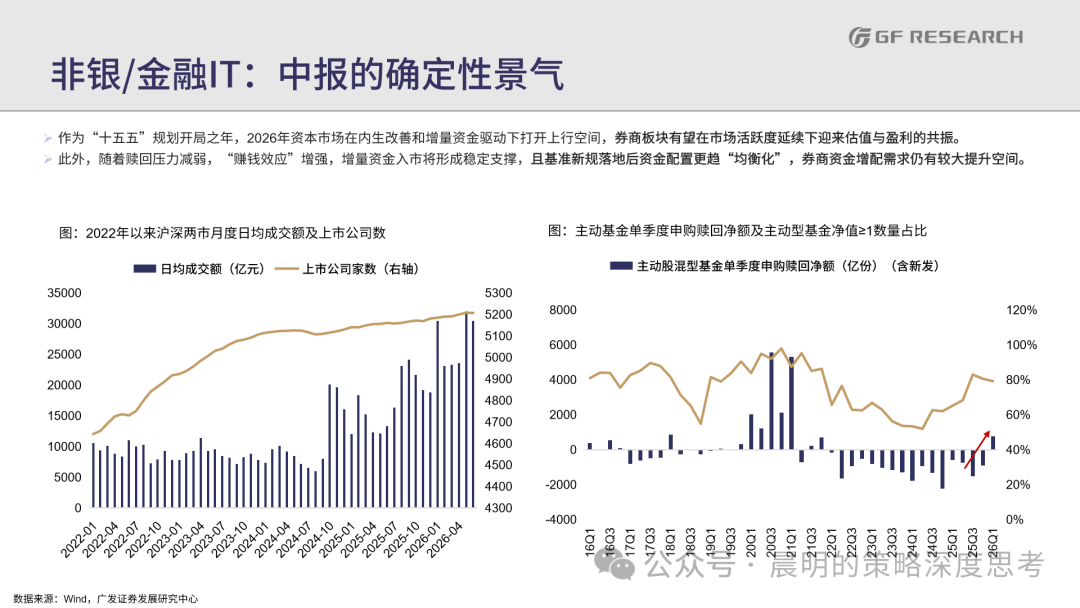
即便下半年有一些板块扩散的契机,可能也需要基本面的现实支撑(不建议博弈计谋),比如储能、铜、创新药、券商、香港和上海地产。
了了PPT接待有关对口销售万博manbext网页版登录