
万博manbext网页版登录app官网该行以为公司已跨过规模化盈利拐点-万博manbext网页版登录(中国)官方网站入口
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
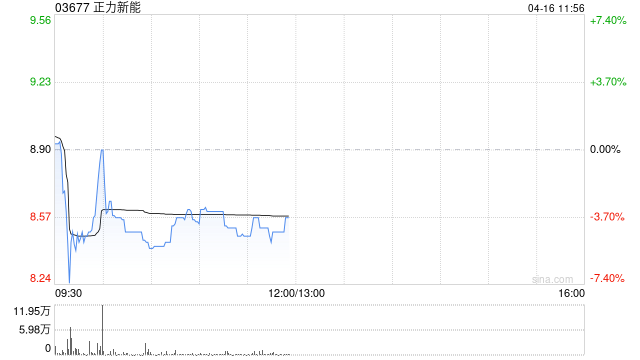
中金发布研报称,初次隐敝正力新能(03677)赐与跑赢行业评级,主义价11.40港元,基于PE估值法,对应估值倍数26.0x(2026年)万博manbext网页版登录app官网,有20.6%上行空间,公司是中国启程点的能源及储能电板制造商。瞻望公司25-26年EPS差异为0.20元、0.40元,2024-2026年CAGR为236%。该行以为公司已跨过规模化盈利拐点,盈利能力有望稳中有升。潜在催化剂包括1)公司合手续取得新订单;2)公司盈利改善超预期。
中金主要不雅点如下:
新能源车渗入率合手续栽植,新兴哄骗场景大开增漫空间
字据Frost &
Sullivan数据,瞻望中国能源电板装机2029年有望增长至1,961.4GWh、对应2024-29年CAGR达29.0%。此外,储能、电动船舶、电动飞机等哄骗场景需求快速增长,大开锂电板始终增漫空间。该行看好二三线电板厂商凭借多工夫、多阛阓布局谋求自己发展,该行以为具备工夫立异、规模化坐褥以及客户上风的厂商有望完毕阛阓份额栽植。
全场景、多旅途家具组合,欣慰下旅客户多元化需求
公司以阛阓需乞降工夫启动斥地多旅途家具组合,完毕铁锂和三元多材料类型,BEV、PHEV等多能源类型,以及电动汽车、电动飞机、电动船舶多哄骗规模隐敝。2024年公司磷酸铁锂能源电板国内装机份额2.0%;PHEV电板国内装机份额1.8%;新中源丰田的HEV电板包国内市占率跨越70%。
凭借丰富客户资源、智能制造及本钱截止上风,公司基本面迎拐点
公司凭借柔性化制造带来较高的稼动率,以及自己本钱截止上风,在二、三线电板厂商中尽管收入及出货规模偏小、但基本面率先迎拐点;往后看,该行看好依托汽车零部件基因和渠谈上风,合手续拓展客户,进一步开释规模效应,带动盈利合手续改善。
风险提醒:下流需求不足预期,阛阓竞争加重,客户拓展不足预期,客户纠合度较高,原材料价钱波动,新工夫阶梯变更,扩产不足预期。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 万博manbext网页版登录app官网